
O seguro negado por embriaguez pode se sustentar no seguro do próprio carro, mas não no seguro de vida nem contra a vítima do acidente.
O seguro negado por embriaguez é uma das recusas mais frequentes depois de acidentes de trânsito, e também uma das que mais geram dúvida, porque a mesma situação recebe tratamentos opostos conforme o tipo de apólice. No seguro de vida, a jurisprudência consolidou que a embriaguez, sozinha, não afasta o pagamento. No seguro do próprio veículo, a recusa pode se sustentar quando o álcool contribuiu para o acidente. E a vítima atingida pelo motorista alcoolizado continua protegida pelo seguro dele. A lei do contrato de seguro, em vigor desde dezembro de 2025, acrescentou exigências de prova à seguradora. Separar essas três situações é o que permite avaliar a negativa recebida em Jundiaí ou em qualquer outra cidade.
Quando o seguro negado por embriaguez se sustenta?
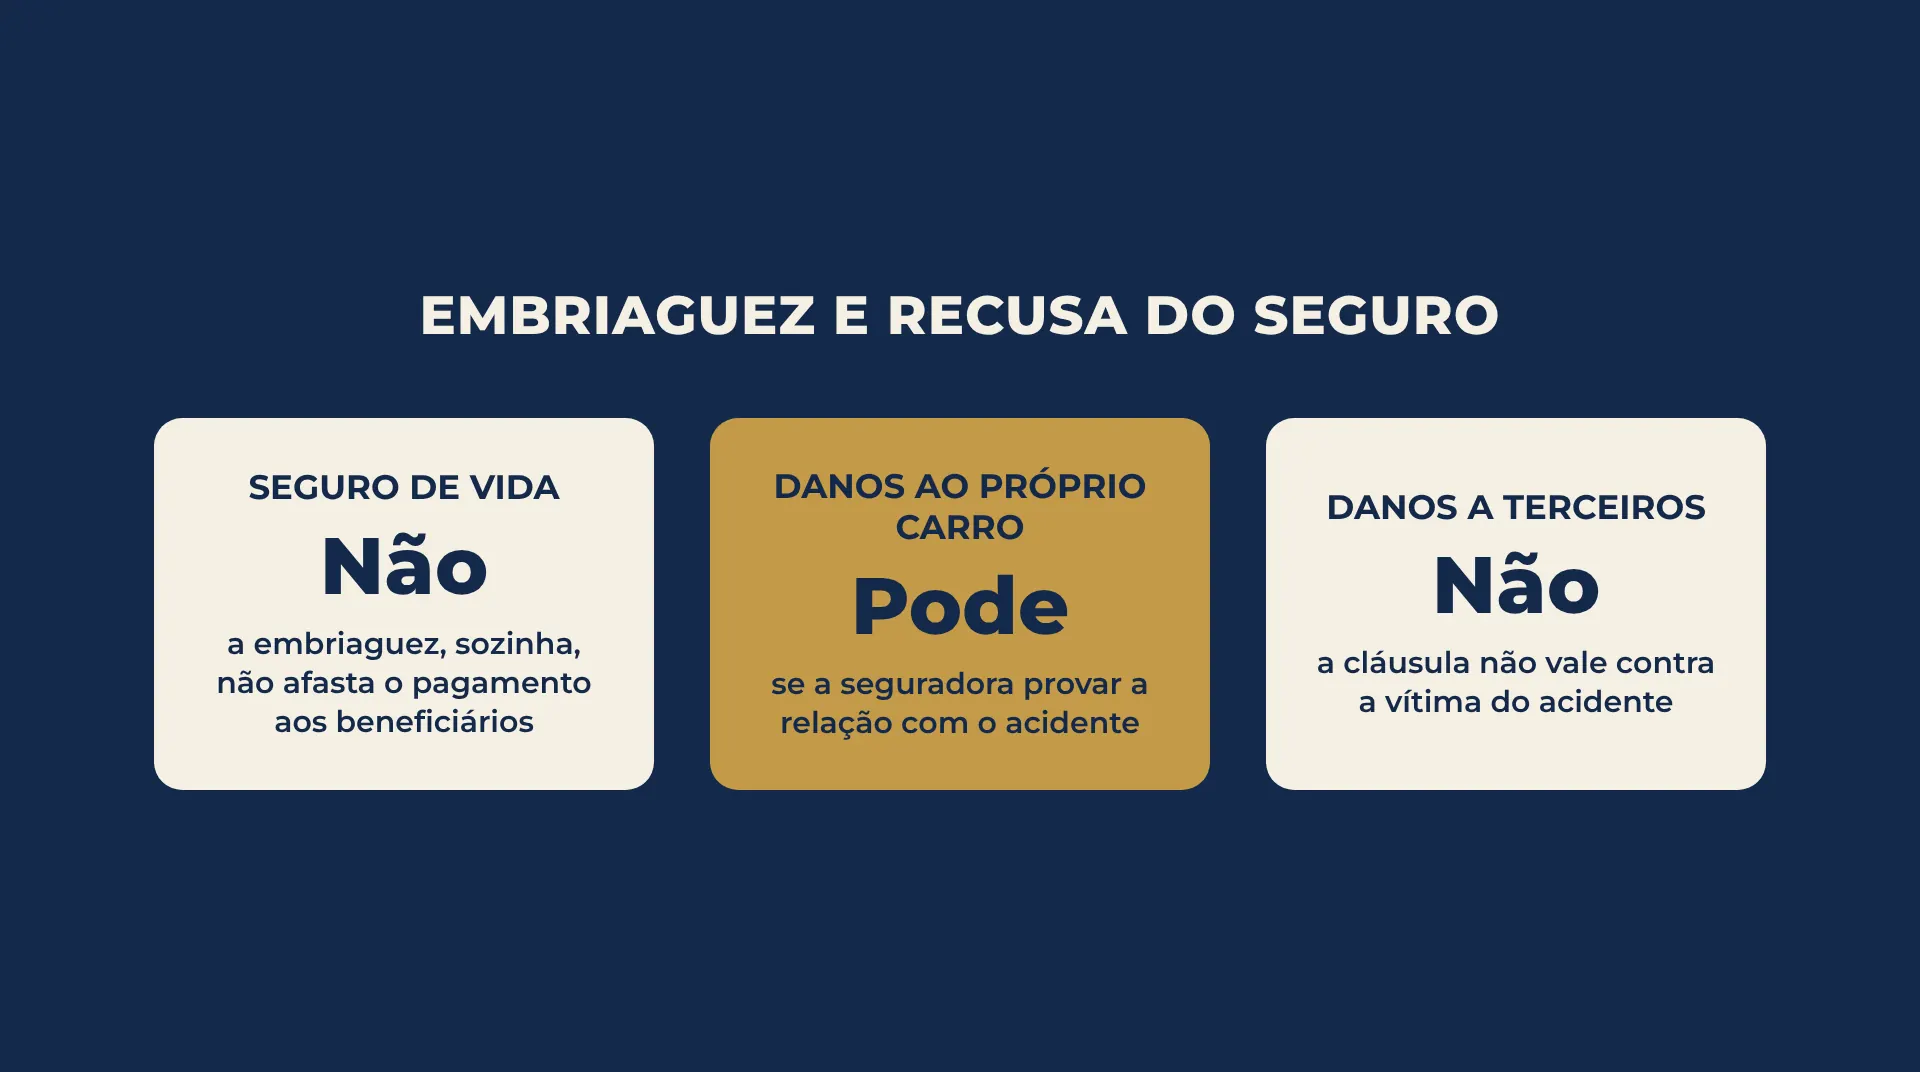
A recusa por embriaguez se sustenta, em regra, no seguro de danos ao próprio veículo, quando a seguradora demonstra que o condutor estava sob efeito de álcool e que isso se relaciona com o acidente. Ela não se sustenta, como regra, no seguro de vida nem perante terceiros atingidos.
Embriaguez, para o contrato de seguro, interessa como agravamento do risco, isto é, uma conduta que aumenta de forma relevante a chance de o sinistro acontecer. A consequência depende do ramo: nos seguros de pessoas, a lei limita a reação da seguradora à cobrança de diferença de prêmio; nos seguros de danos, admite a perda da garantia quando há nexo entre o agravamento e o evento. As negativas acompanhadas pela área estão descritas na página de seguro negado.
Por que a embriaguez é tratada como agravamento do risco?
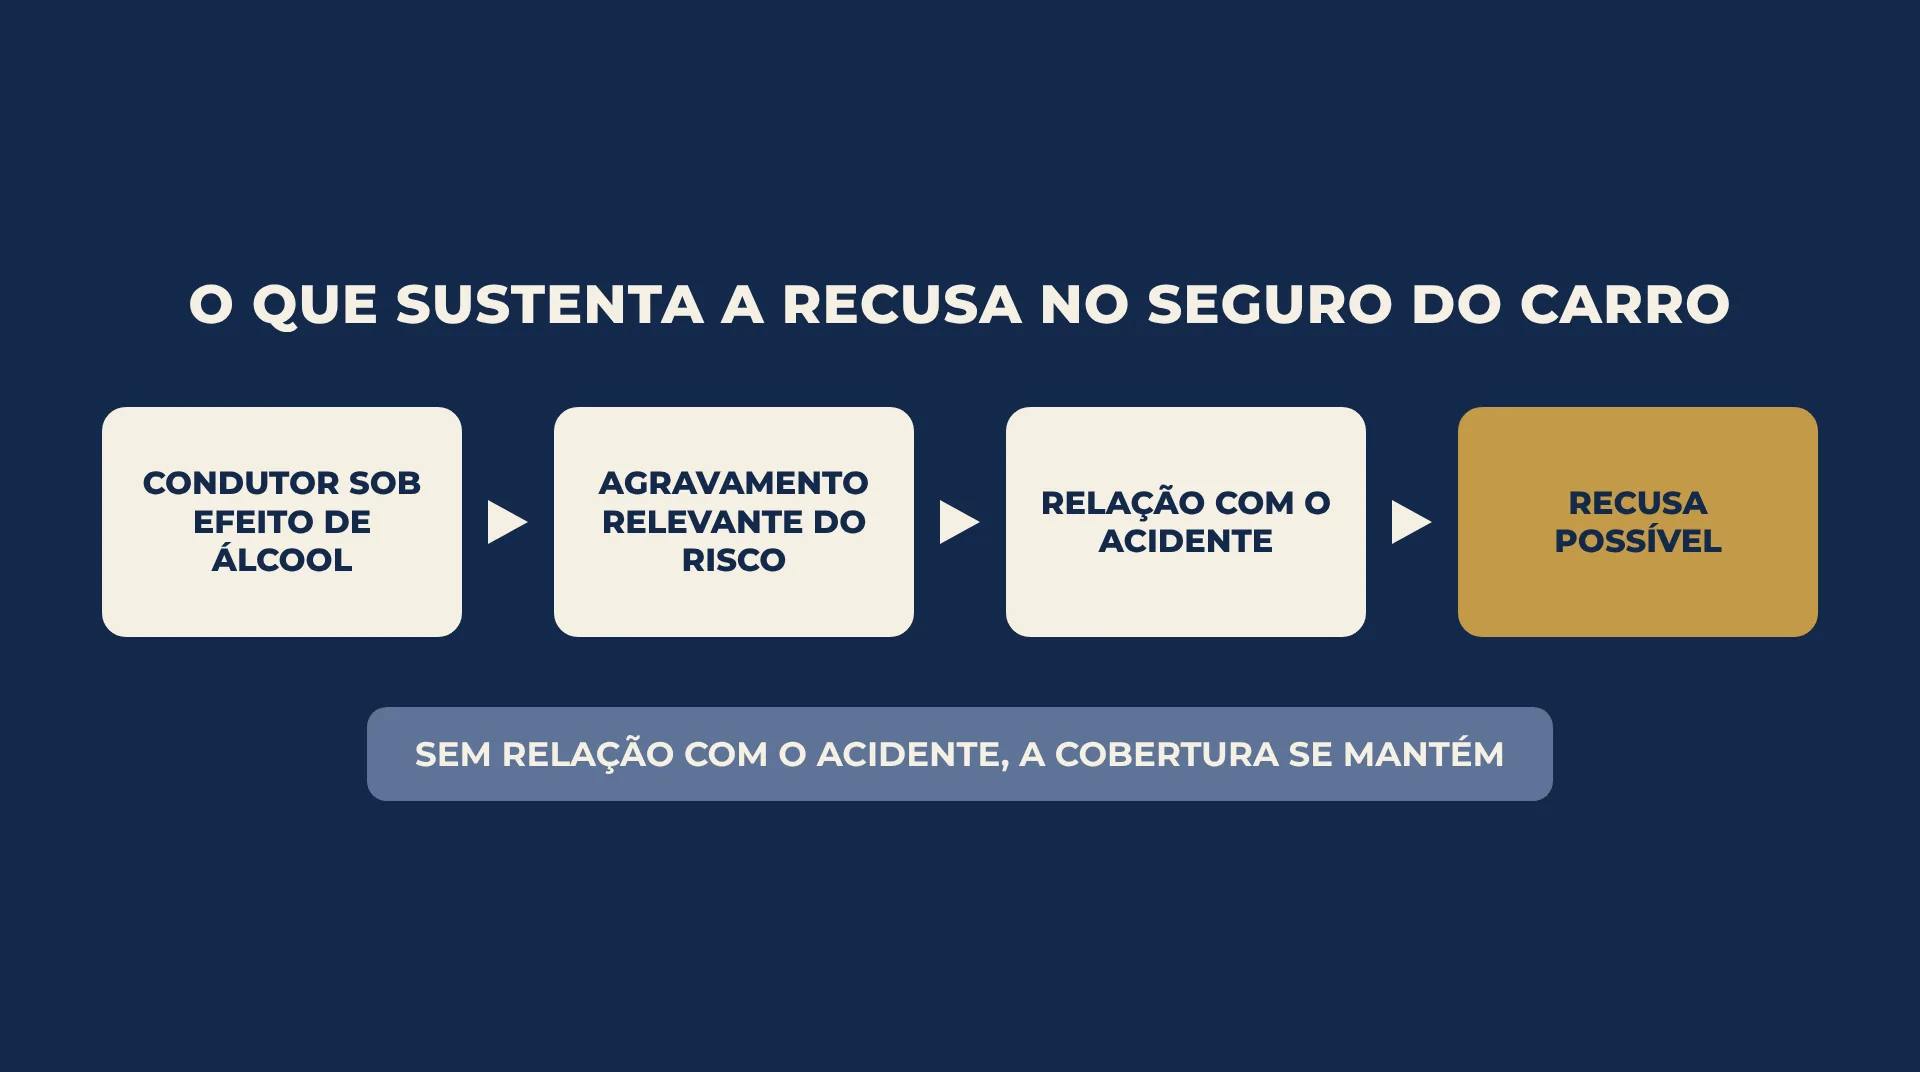
A embriaguez é tratada como agravamento do risco porque altera a probabilidade de o sinistro acontecer, e a lei exige que o segurado não agrave intencionalmente e de forma relevante o risco coberto. O ponto decisivo é a ligação entre esse agravamento e o acidente.
O álcool segue presente nas estradas: segundo a Polícia Rodoviária Federal, de janeiro a julho de 2026 houve 2.080 sinistros por ingestão de álcool nas rodovias federais, com 127 mortes, em período no qual foram realizados mais de 2,25 milhões de testes de alcoolemia.
O que é agravamento do risco
Agravamento relevante, pela Lei do Contrato de Seguro, é o que conduz a aumento significativo e continuado da probabilidade de o risco se realizar. Dirigir depois de beber é o exemplo mais citado nos contratos de automóvel, ao lado de entregar o veículo a quem não tem habilitação.
A exigência de nexo causal
Nexo causal é a ligação entre o fato apontado pela seguradora e o dano. A lei prevê que a seguradora só pode recusar a indenização se provar esse nexo entre o agravamento relevante e o sinistro. Um carro estacionado e atingido por outro veículo, com o dono embriagado em casa, ilustra o caso em que a embriaguez não tem relação com o evento.
Como fica o seguro de vida quando o segurado tinha bebido?
No seguro de vida, a embriaguez do segurado não exime a seguradora de pagar o capital aos beneficiários. Esse é o entendimento sumulado pelo Superior Tribunal de Justiça e reforçado pela lei do contrato de seguro.
O entendimento consolidado do Superior Tribunal de Justiça
A Súmula 620 do Superior Tribunal de Justiça, publicada em dezembro de 2018, afirma que a embriaguez do segurado não exime a seguradora do pagamento no seguro de vida. Em abril de 2026, o tribunal reafirmou em conteúdo oficial sobre embriaguez no seguro de vida que a boa-fé do segurado é presumida e que a exclusão exige prova de agravamento intencional.
O limite da nova lei nos seguros de pessoas
Nos seguros de vida e de integridade física, a lei permite à seguradora apenas cobrar a diferença de prêmio, mesmo havendo agravamento relevante. Isso reduz o espaço para recusa por embriaguez nesses ramos, e a discussão costuma migrar para outros fundamentos, como a declaração de saúde, tratada no artigo sobre seguro de vida negado por doença preexistente.
O que muda no seguro do próprio carro?
No seguro de danos ao veículo, a recusa por embriaguez pode se sustentar, inclusive quando quem dirigia era familiar ou empregado do segurado. A seguradora precisa demonstrar o estado do condutor e a relação com o acidente.
Quando o segurado dirigia
Se o próprio segurado dirigia alcoolizado, a conduta configura o agravamento intencional que a lei descreve como causa de perda da garantia. A discussão costuma se concentrar na prova: o que mostra o estado do motorista e se o acidente teria ocorrido de qualquer forma.
Quando outra pessoa dirigia o veículo
Em 2016, a Terceira Turma do Superior Tribunal de Justiça decidiu, por unanimidade, que a exclusão alcança familiares, empregados e prepostos que dirigiam o veículo segurado alcoolizados. O fundamento foi que entregar o carro a quem bebeu também agrava o risco.
A prova contrária do segurado
O mesmo julgamento admitiu que o segurado afaste a exclusão se demonstrar que o acidente ocorreria de qualquer modo, por exemplo por culpa de outro motorista, falha mecânica, defeito na pista ou animal na estrada. Sob a nova lei, que atribui à seguradora a prova do nexo, a distribuição desse ônus tende a ser rediscutida.
A seguradora pode negar a indenização à vítima do acidente?
Não. A cláusula que exclui a cobertura por embriaguez do condutor é ineficaz perante terceiros, e a seguradora do motorista alcoolizado continua obrigada a indenizar a vítima dentro dos limites da apólice.
Ineficácia da cláusula perante terceiros
Em dezembro de 2018, o Superior Tribunal de Justiça decidiu que a embriaguez do condutor não afasta o dever de indenizar o terceiro, porque a solução contrária puniria as vítimas e não quem causou o dano. O entendimento aparece na edição 232 do Jurisprudência em Teses do tribunal, de março de 2024.
Como a vítima cobra a seguradora do causador
A lei permite que o prejudicado proponha a ação contra a seguradora do causador, desde que o segurado também participe do processo. O caminho completo está no guia sobre ação de indenização por acidente de trânsito em Jundiaí.
| Situação | A embriaguez permite recusar? | Fundamento principal |
| Seguro de vida, segurado embriagado | Não, como regra | Súmula do STJ e limite da lei nos seguros de pessoas |
| Seguro de acidentes pessoais | Não, como regra | Lei limita a reação à diferença de prêmio |
| Danos ao carro, segurado dirigindo | Sim, se houver nexo com o acidente | Agravamento intencional do risco |
| Danos ao carro, familiar ou empregado dirigindo | Sim, se houver nexo com o acidente | Precedente da Terceira Turma do STJ |
| Danos causados a terceiros | Não perante a vítima | Ineficácia da cláusula para terceiros |
Como a seguradora precisa provar a embriaguez?
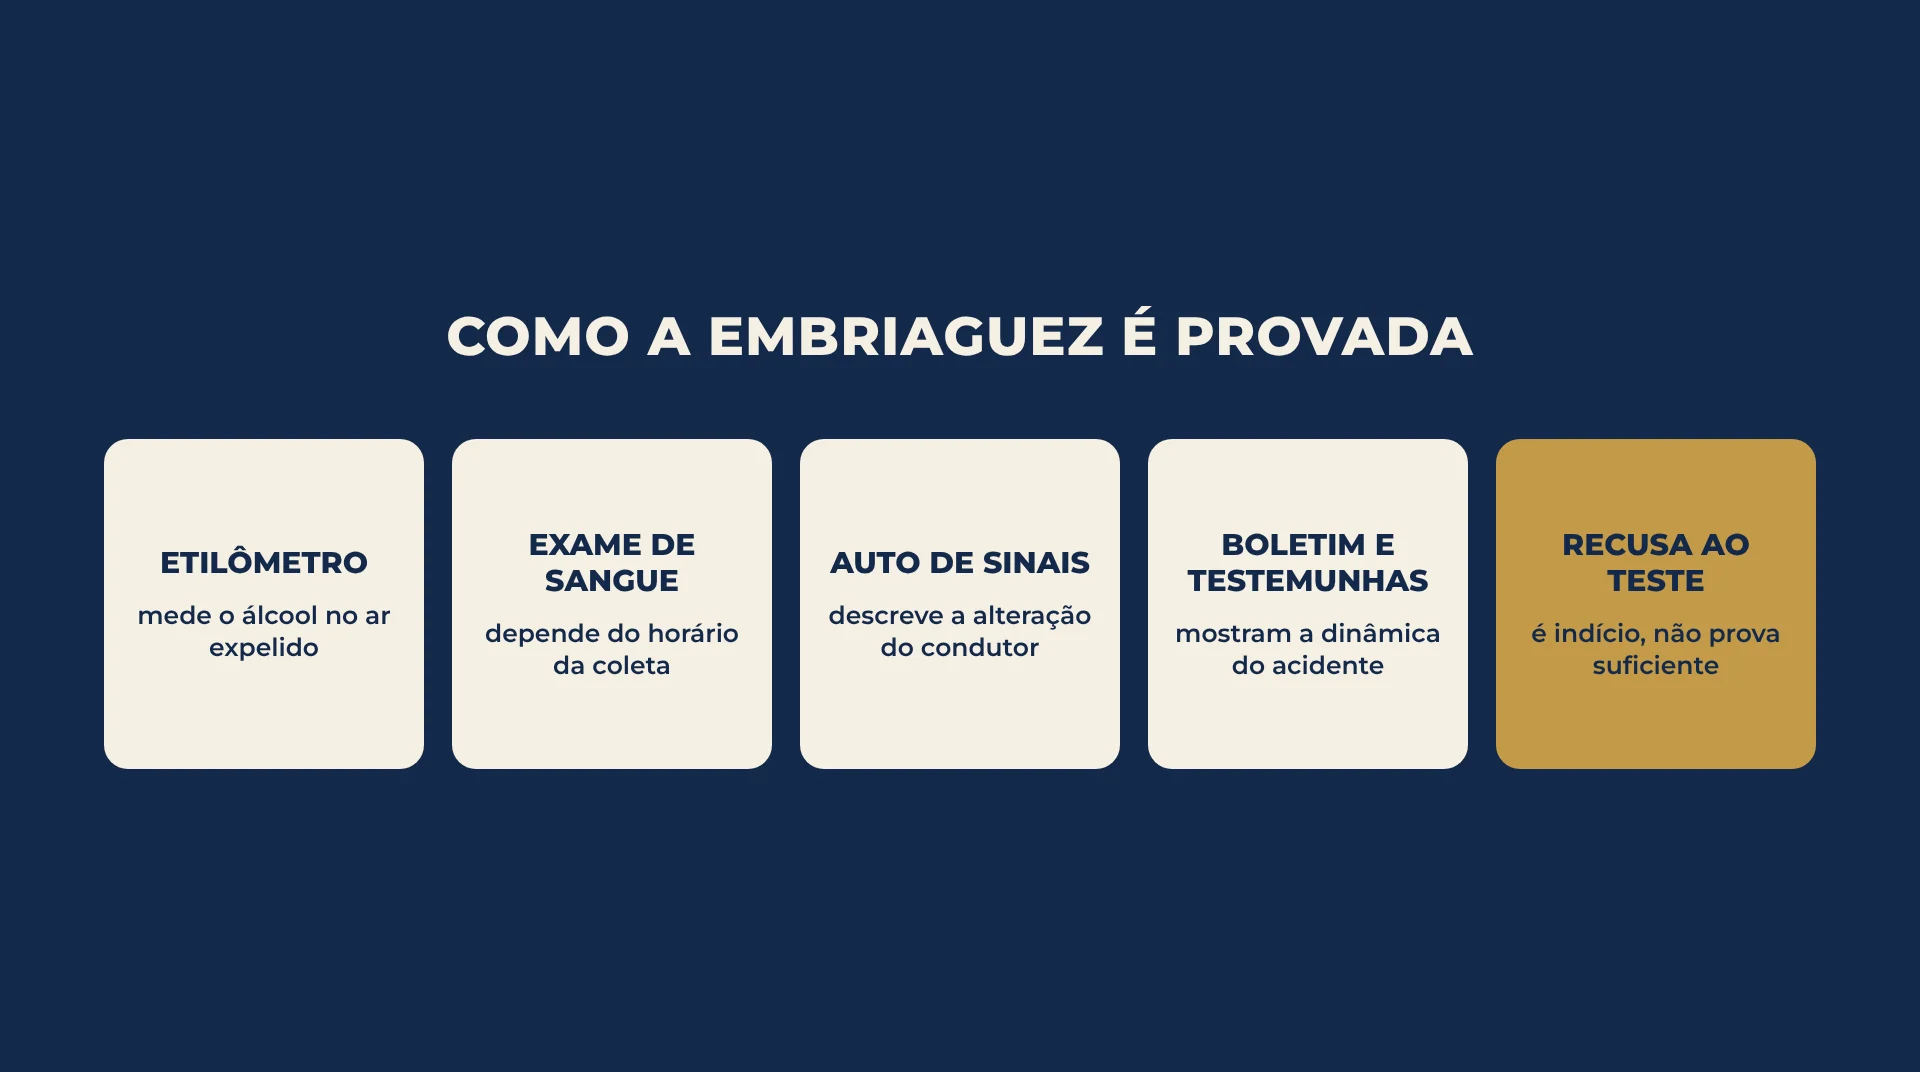
A seguradora precisa demonstrar que o condutor estava sob efeito de álcool e, pela nova lei, que esse estado se relaciona com o sinistro. A simples suspeita, sem prova, não sustenta a recusa.
| Meio de prova | O que demonstra | Limite |
| Teste do etilômetro | Concentração de álcool no ar expelido | Não mostra, sozinho, a relação com o acidente |
| Exame de sangue | Concentração de álcool no sangue | Depende do horário da coleta |
| Auto de constatação de sinais | Alteração da capacidade, descrita pelo agente | Sujeito a contestação dos detalhes |
| Boletim de ocorrência e testemunhas | Dinâmica do acidente e estado do condutor | Relatos podem divergir |
| Recusa ao teste | Infração administrativa autônoma | Não equivale, por si, a prova de embriaguez |
O que a recusa ao teste representa
Pela Polícia Rodoviária Federal, dirigir sob influência de álcool e recusar o teste são infrações gravíssimas. Para o seguro, porém, a recusa é um indício que a seguradora precisa somar a outros elementos.
Quem tem o ônus da prova
Ônus da prova é a responsabilidade de demonstrar um fato no processo. Pela lei de 2024, cabe à seguradora provar o nexo entre o agravamento e o sinistro, e as cláusulas de exclusão são interpretadas de forma restritiva.
O que a carta de negativa por embriaguez precisa conter?
A carta precisa ser expressa e motivada, com a indicação da cláusula aplicada e dos fatos que a seguradora considera provados. A seguradora não pode trocar esse fundamento depois, salvo diante de fato que desconhecia.
A lei também exige que as cláusulas de exclusão sejam redigidas de forma clara e colocadas em destaque, sob pena de nulidade, e que dúvidas sejam resolvidas a favor do segurado. Na leitura técnica de regulação de sinistros, a primeira conferência costuma ser entre o texto da negativa e as condições gerais da apólice, como detalhado no artigo sobre seguro negado em Jundiaí e o que fazer após a recusa.
Quais documentos sustentam a discussão da recusa?
A discussão se apoia em documentos que reconstroem o acidente e o estado do condutor, reunidos o mais cedo possível. Parte deles se perde com o tempo.
| Documento | Para que serve na análise |
| Apólice e condições gerais | Mostram a cláusula citada e se ela estava em destaque |
| Boletim de ocorrência e teste de alcoolemia | Registram o estado do condutor e a versão oficial |
| Fotos, vídeos e dados de rastreador | Reconstroem a dinâmica do acidente |
| Relatório de regulação e documentos da recusa | Revelam o que a seguradora considerou provado |
| Registros médicos com horário | Situam no tempo o eventual exame de sangue |
Qual o prazo para discutir a recusa por embriaguez?
O segurado tem um ano para discutir judicialmente a recusa, contado da ciência da negativa expressa e motivada, enquanto beneficiários e terceiros têm três anos. O pedido de reconsideração suspende a contagem uma única vez.
A contagem detalhada, com exemplo e os prazos da própria seguradora, está no guia sobre prazo para processar a seguradora. Em casos de embriaguez, a definição de prazo costuma vir junto com a coleta de imagens e laudos, que perdem disponibilidade rapidamente.
Perguntas frequentes sobre seguro negado por embriaguez
O seguro de vida paga se o segurado morreu embriagado em acidente de trânsito?
Paga, como regra. O Superior Tribunal de Justiça consolidou que a embriaguez do segurado não exime a seguradora de pagar o capital previsto no seguro de vida, e a lei do contrato de seguro limitou a reação da seguradora, nos seguros de pessoas, à cobrança de diferença de prêmio, mesmo diante de agravamento relevante. Isso significa que os beneficiários podem cobrar o capital ainda que o laudo aponte álcool no sangue. A exceção discutida nos tribunais é a prova de agravamento intencional do risco, com dolo ou culpa grave, situação que cabe à seguradora demonstrar e que não se confunde com o simples consumo de bebida. O prazo dos beneficiários é de três anos, contado da ciência do fato gerador. Quando a seguradora insiste na recusa, a carta de negativa costuma indicar outra justificativa, como informação omitida na contratação. Esse tipo de fundamento está detalhado no artigo sobre seguro de vida negado por doença preexistente, que trata da declaração de saúde.
Recusar o bafômetro faz perder o seguro do carro?
Não automaticamente. A recusa ao teste do etilômetro é infração de trânsito gravíssima, com multa e suspensão do direito de dirigir, mas, para o contrato de seguro, ela funciona como indício e não como prova suficiente de embriaguez. A seguradora precisa reunir outros elementos que demonstrem o estado do condutor, como o auto de constatação de sinais de alteração, relatos de testemunhas, imagens e o próprio boletim de ocorrência, e, pela lei do contrato de seguro, precisa demonstrar também a ligação entre esse estado e o acidente. Na prática, negativas apoiadas só na recusa ao teste costumam ser frágeis, enquanto negativas que combinam vários registros exigem análise mais detalhada. Também pesa a dinâmica do acidente: se a perícia aponta culpa exclusiva de outro motorista, o nexo com a embriaguez fica enfraquecido. As frentes patrimoniais em que esse tipo de discussão aparece estão reunidas na página de direito civil, com as negativas, os acidentes e as relações de consumo.
Se o filho ou um amigo dirigia embriagado, o dono do carro perde a cobertura?
Pode perder em relação aos danos do próprio veículo, conforme a relação entre o motorista e o segurado. Em 2016, o Superior Tribunal de Justiça decidiu que a exclusão por embriaguez alcança familiares, empregados e prepostos que dirigiam o carro segurado, porque entregar o veículo a quem bebeu também agrava o risco. O mesmo julgamento permitiu ao segurado afastar a exclusão provando que o acidente ocorreria de qualquer forma, por fatores como culpa de terceiro ou falha mecânica. Situações de uso sem autorização, como um carro furtado ou pego escondido, tendem a receber outra leitura, porque o segurado não entregou a direção. Já os danos causados a terceiros continuam cobertos perante as vítimas, porque a cláusula é ineficaz para elas. Sob a nova lei, que atribui à seguradora a prova do nexo causal, esse ponto ganha espaço de discussão. A carta de negativa e as condições gerais são o ponto de partida, como explica o artigo sobre seguro negado em Jundiaí.
A seguradora paga os danos do outro carro se o motorista segurado estava embriagado?
Paga, dentro dos limites da cobertura de responsabilidade civil contratada. O Superior Tribunal de Justiça decidiu que a cláusula de exclusão por embriaguez é ineficaz perante terceiros, porque a recusa puniria as vítimas e não quem causou o acidente, e o entendimento foi incluído na edição de 2024 do Jurisprudência em Teses do tribunal. Assim, quem teve o carro atingido, sofreu lesões ou perdeu renda pode cobrar a seguradora do causador. A lei do contrato de seguro admite a ação direta do prejudicado contra a seguradora, desde que o segurado também integre o processo, e o prazo do terceiro é de três anos, contado da ciência do fato gerador. Os valores ficam limitados ao capital contratado para danos materiais, corporais ou morais, e o que exceder pode ser cobrado do próprio causador. Boletim de ocorrência, orçamentos e registros médicos formam a base do pedido. As situações de colisão e atropelamento estão descritas na página de acidente de trânsito, com a responsabilização do causador.
Uma pequena quantidade de álcool já autoriza a negativa?
Não necessariamente, porque a lei do contrato de seguro exige agravamento relevante do risco e prova do nexo entre esse agravamento e o sinistro. A legislação de trânsito pune a condução sob efeito de álcool de forma rigorosa, mas o contrato de seguro segue critério próprio: o que importa é se o estado do condutor contribuiu para o acidente. Uma colisão traseira sofrida com o carro parado no semáforo, por exemplo, dificilmente guarda relação com o consumo do motorista atingido. Já uma saída de pista sem outra explicação aproxima o álcool da causa do evento. Por isso, a análise combina o resultado do teste, o horário, a dinâmica descrita no boletim e as imagens disponíveis. A lei também determina que as cláusulas de exclusão sejam interpretadas de forma restritiva e que dúvidas sejam resolvidas a favor do segurado, lógica próxima da proteção das relações de consumo. Esse paralelo aparece na página de direito do consumidor, que trata de cláusulas abusivas.
Seguro residencial ou de acidentes pessoais também pode ser negado por embriaguez?
Depende do ramo. No seguro de acidentes pessoais, que protege a integridade física, a lei do contrato de seguro aplica o mesmo limite dos seguros de vida: diante de agravamento relevante, a seguradora só pode cobrar a diferença de prêmio, o que reduz muito o espaço para a recusa. No seguro residencial, que é seguro de danos, valem as regras gerais de agravamento, e a recusa depende de a seguradora provar que o estado do segurado se relaciona com o sinistro, como num incêndio iniciado por descuido de quem estava alcoolizado. Em ambos os casos, a cláusula de exclusão precisa estar redigida de forma clara e em destaque, sob pena de nulidade. Na prática, negativas fora do seguro de automóvel são menos comuns e costumam exigir leitura atenta das condições gerais, porque cada ramo usa redação própria para o tema. As frentes de atuação do escritório estão organizadas na página de áreas de atuação, com as áreas cível, de família, trabalhista e imobiliária.
O que separa uma recusa válida de uma recusa discutível
A embriaguez pode sustentar a recusa no seguro do próprio carro quando há prova do estado do condutor e da relação com o acidente, mas não afasta o seguro de vida nem a indenização devida à vítima. A carta de negativa, as condições gerais e os registros do acidente definem qual dessas situações está em jogo. As negativas acompanhadas pela área estão descritas na página de seguro negado.
Responsável técnico pelo conteúdo
Sócio fundador do escritório, inscrito na OAB/SP sob o número 230.168 desde 2004, conduz o contencioso em direito civil, securitário e do consumidor. É bacharel em Direito pela Faculdade de Direito Padre Anchieta e comissário de avarias formado pela Funenseg, credenciamento técnico ligado à regulação de sinistros. Perfil completo em Daniel Tejeda Quartuccio.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada de um advogado. Prazos, requisitos e institutos citados dependem de conferência técnica aplicada ao caso concreto.