
Seguro negado é a recusa formal da seguradora em pagar o sinistro, decisão administrativa que pode ser revista na Justiça no prazo de um ano.
A carta chega semanas depois do sinistro e informa que o pagamento não será feito. Quem recebe uma negativa de seguro em Jundiaí costuma parar nesse ponto, sem saber se a recusa encerra o assunto ou se existe caminho depois dela. A resposta depende do motivo alegado, da documentação da apólice e do prazo já decorrido. Este conteúdo separa a decisão administrativa da seguradora do que a legislação e a jurisprudência estabelecem, mostra os três fundamentos mais usados para recusar sinistros e descreve o que precisa ser reunido antes de qualquer discussão judicial.
O que caracteriza a negativa de sinistro
A negativa de sinistro é a comunicação pela qual a seguradora informa que não pagará a indenização prevista na apólice. Ela encerra o procedimento interno chamado regulação de sinistro, em que a companhia analisa a ocorrência, os documentos apresentados e as condições contratuais.
Duas características importam. A primeira é que se trata de decisão unilateral, tomada sem contraditório e sem participação de terceiro imparcial. A segunda é que ela não tem definitividade: produz efeito prático imediato, mas está sujeita a revisão administrativa e judicial.
A carta de negativa e o que ela precisa conter
A recusa precisa ser formal, escrita e fundamentada. A Circular SUSEP nº 621/2021 determina, no art. 46, que, caso o processo de regulação conclua que a indenização não é devida, o segurado deve ser comunicado formalmente, com a justificativa para o não pagamento, dentro do prazo previsto no art. 43.
Recusas comunicadas por telefone, por aplicativo de mensagens ou verbalmente pelo corretor não atendem a essa exigência e não servem como prova em uma discussão posterior. Solicitar o documento escrito, com indicação da cláusula aplicada, é a primeira providência de quem pretende contestar.
Prazos de regulação previstos pela SUSEP
O art. 43 da mesma circular estabelece que o prazo para liquidação dos sinistros é limitado a trinta dias, contados da entrega de todos os documentos básicos previstos nas condições contratuais. O art. 44 acrescenta que a exigência de atestados, certidões ou cópias de inquéritos não suspende esse prazo.
Na prática, isso significa que análises que se estendem por meses, com novas exigências documentais a cada semana, já configuram irregularidade autônoma, independentemente do mérito da negativa. A demora injustificada tem sido reconhecida como fundamento próprio de responsabilização, sobretudo quando gera prejuízo demonstrável.
Por que as seguradoras negam o pagamento
A recusa costuma se apoiar em uma cláusula de exclusão de cobertura, em alegação de descumprimento de dever pelo segurado ou em interpretação restritiva das condições gerais. A existência da cláusula, porém, não define o resultado: o que define é se ela é válida e se o fato alegado realmente ocorreu.
O Código de Defesa do Consumidor inclui expressamente as atividades de natureza securitária no conceito de serviço, no art. 3º, § 2º. Disso decorrem a interpretação mais favorável ao consumidor prevista no art. 47, a nulidade de cláusulas iníquas do art. 51, inciso IV, e a exigência de destaque para cláusulas restritivas de direito do art. 54, § 4º.
Doença preexistente no seguro de vida e no prestamista
É o motivo mais frequente de recusa em seguros de vida, de acidentes pessoais e, sobretudo, em seguros prestamistas, aqueles vendidos junto a financiamentos, consórcios e empréstimos consignados. O argumento invocado é a violação do dever de informação previsto nos arts. 765 e 766 do Código Civil.
A Súmula 609 do STJ fixou que a recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado.
O efeito prático é a redistribuição do ônus da prova. Se a seguradora aceitou o prêmio por anos sem submeter o contratante a avaliação médica, situação que é a regra em prestamistas e em seguros de vida em grupo vendidos por bancos, ela assumiu o risco correspondente. O preenchimento de questionário de saúde por telefone, sem exame, raramente sustenta a recusa.
O enunciado tem limites. Em março de 2024, a Terceira Turma do STJ afastou a aplicação da Súmula 609 em caso de acidente de trabalho ocorrido antes da vigência do contrato, por entender que a recusa não se baseava em doença preexistente, mas no fato de o seguro ter começado depois do acidente.
Embriaguez e agravamento de risco no seguro de automóvel
No seguro de automóvel, o fundamento usual é o art. 768 do Código Civil, que retira a garantia do segurado que agrava intencionalmente o risco contratado.
A aplicação não é automática. Exige nexo de causalidade entre o estado do condutor e a dinâmica do sinistro, e o ônus dessa demonstração é da seguradora. Se o veículo estava parado, foi atingido por terceiro ou as circunstâncias afastam a influência do álcool, a exclusão perde sustentação.
O tipo de seguro altera o desfecho. A Súmula 620 do STJ estabelece que a embriaguez do segurado não exime a seguradora do pagamento da indenização prevista em contrato de seguro de vida. Ao julgar o REsp 1.999.624/PR, a Segunda Seção manteve esse entendimento, reafirmando que nos seguros de pessoas é vedada a exclusão de cobertura em sinistros decorrentes de atos praticados sob efeito de álcool.
Outras alegações de agravamento de risco seguem a mesma lógica: condutor não habilitado, ausência do rastreador exigido na apólice, uso do veículo em finalidade diversa da declarada. Em todas, as perguntas são se houve intenção de agravar o risco e se esse agravamento causou o sinistro.
Atraso no pagamento do prêmio
O art. 763 do Código Civil retira o direito à indenização do segurado em mora quando o sinistro ocorre antes da purgação. A jurisprudência, porém, condicionou esse efeito à ciência prévia do segurado.
A Súmula 616 do STJ determina que a indenização securitária é devida quando ausente a comunicação prévia do segurado acerca do atraso no pagamento do prêmio, por constituir requisito essencial para a suspensão ou resolução do contrato. O enunciado dialoga com o art. 12 do Decreto-Lei nº 73/1966, que trata da suspensão da cobertura enquanto o prêmio não é pago.
Dois elementos reforçam a posição do segurado. A continuidade da cobrança, quando boletos foram emitidos ou débitos ocorreram após o suposto cancelamento, indica que a própria seguradora tratou o contrato como vigente. E a proporcionalidade, já que atraso de poucos dias sem impacto no equilíbrio contratual não corresponde à perda integral da cobertura.
O limite da Súmula 616 em inadimplência prolongada
Em janeiro de 2025, a Terceira Turma do STJ decidiu, no REsp 2.160.515, que uma seguradora não precisaria pagar a indenização mesmo sem comunicação prévia, porque o segurado, pessoa jurídica, passou tempo demais sem pagar as prestações antes do sinistro. O tribunal registrou que não há prazo fixo para essa análise e que as circunstâncias de cada caso precisam ser examinadas.
A distinção é relevante: mora pontual e inadimplemento prolongado recebem tratamento diferente. O histórico de pagamentos passa a ser um documento central da discussão.
O que a jurisprudência consolidou sobre cada motivo
Os enunciados sumulares do Superior Tribunal de Justiça organizam boa parte do contencioso securitário. O quadro abaixo reúne os mais aplicados a negativas de cobertura.
| Enunciado | Conteúdo em síntese | Onde costuma incidir |
| Súmula 609 | Recusa por doença preexistente é ilícita sem exame prévio ou prova de má-fé | Vida, prestamista, acidentes pessoais |
| Súmula 610 | Suicídio não é coberto nos dois primeiros anos, ressalvada a reserva técnica | Seguro de vida |
| Súmula 616 | Indenização é devida se não houve comunicação prévia sobre a mora | Atraso no pagamento do prêmio |
| Súmula 620 | Embriaguez do segurado não exime a seguradora no seguro de vida | Vida e acidentes pessoais |
| Súmula 101 | Prescrição de um ano na ação do segurado contra a seguradora | Todos os ramos |
| Súmula 229 | Pedido administrativo suspende o prazo prescricional até a resposta | Todos os ramos |
| Súmula 405 | Prescrição de três anos na cobrança do DPVAT | Acidentes de trânsito |
As ações discutidas na comarca de Jundiaí são julgadas pelo Tribunal de Justiça de São Paulo, que possui câmaras de direito privado com acervo consolidado em matéria securitária.
O que fazer depois de receber a recusa
O que é feito nas primeiras semanas define a qualidade da instrução de uma eventual ação. Três providências antecedem qualquer decisão sobre judicializar.
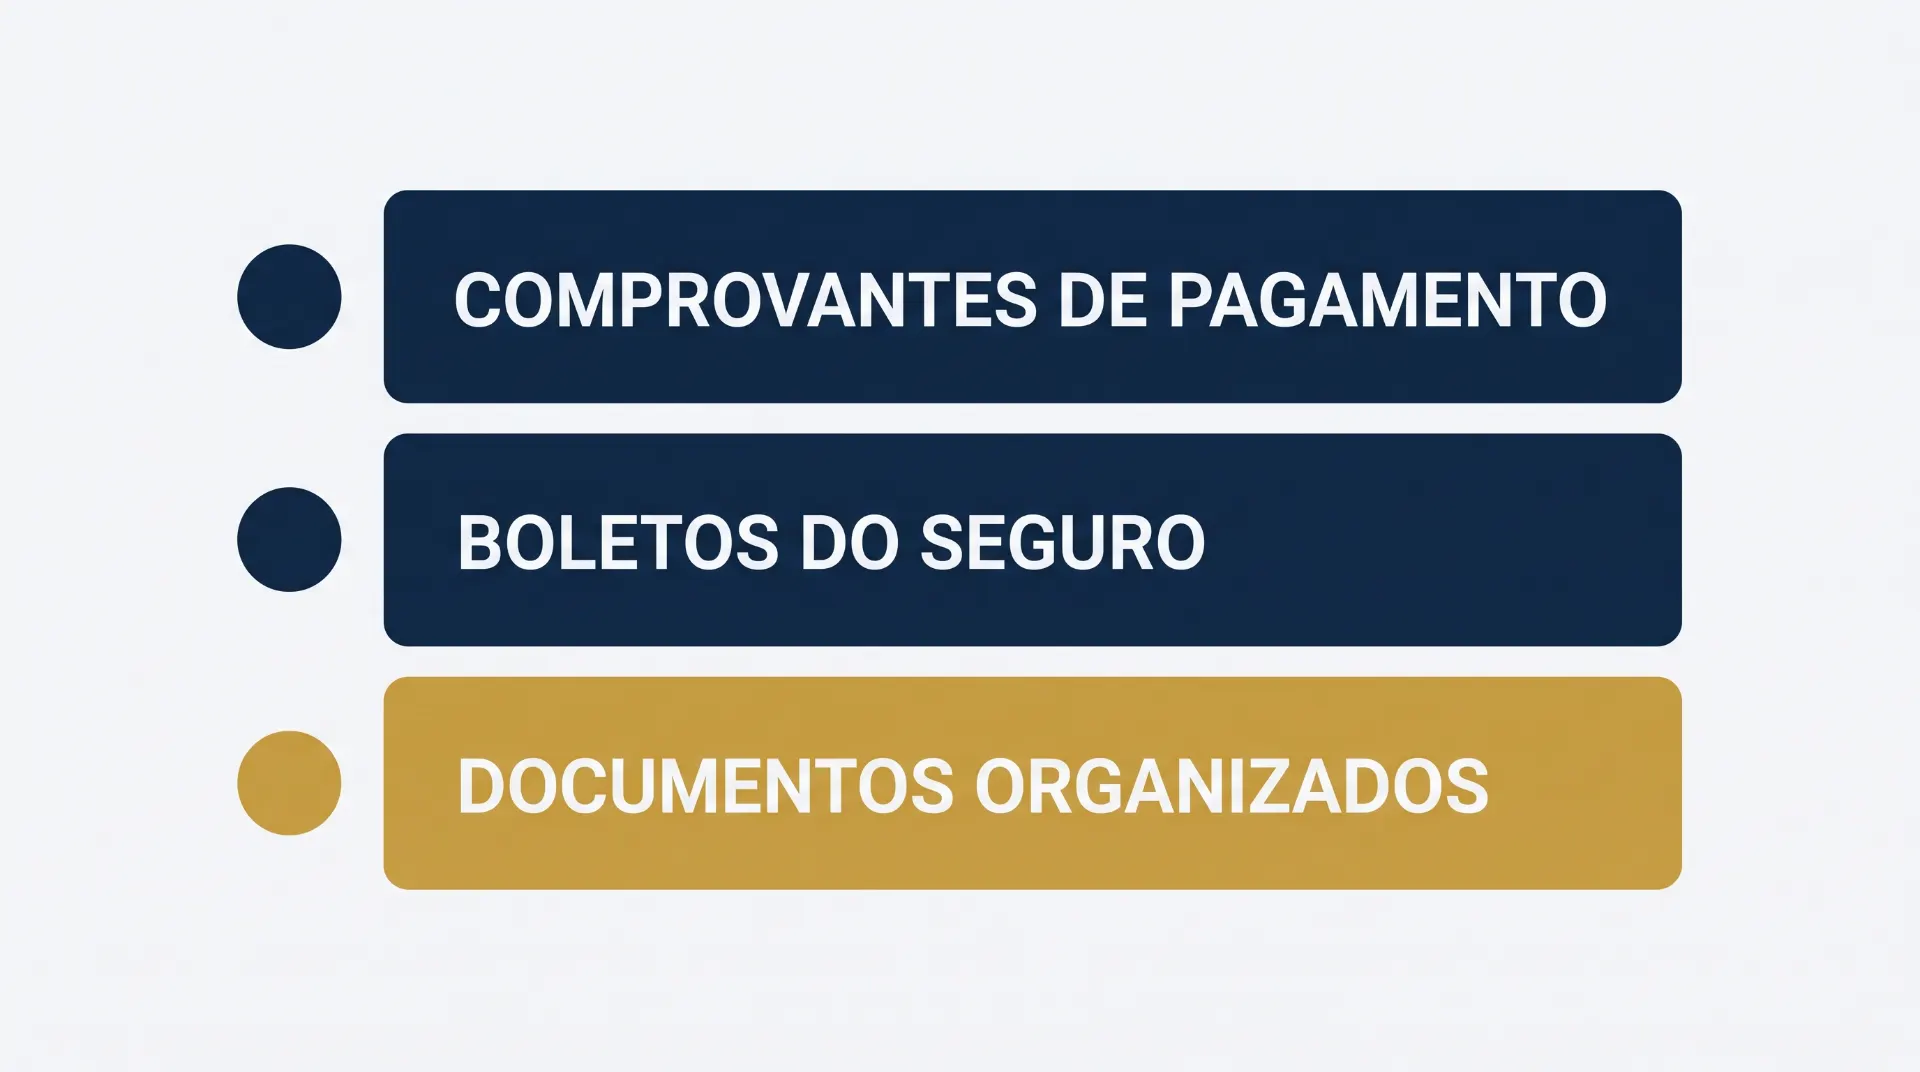
A primeira é obter a negativa por escrito, com a cláusula aplicada e a motivação técnica. A segunda é requerer cópia integral do processo de regulação do sinistro, que inclui laudos, vistorias e pareceres usados na decisão. A terceira é reunir a documentação contratual completa, incluindo os comprovantes de pagamento de todas as parcelas.
Existem ainda vias administrativas de contestação que produzem registro formal: recurso interno na ouvidoria da seguradora, reclamação na SUSEP e registro na plataforma consumidor.gov.br. Nenhuma delas obriga o pagamento, mas todas documentam a conduta da companhia.
Documentos que instruem a contestação
A documentação costuma se organizar em três grupos:
- Contratual: apólice, condições gerais, proposta de adesão, questionário de saúde preenchido e comprovantes de pagamento do prêmio, inclusive cobranças posteriores ao suposto cancelamento.
- Do sinistro: aviso protocolado, carta de negativa, processo de regulação, laudos de vistoria, boletim de ocorrência, prontuários e laudos médicos.
- Anterior à contratação: exames e prontuários que demonstrem o que era ou não conhecido na data em que a apólice foi assinada.
Também compõem a instrução os registros da relação com a seguradora: mensagens trocadas com corretor e central de atendimento, protocolos de ligações e correspondências datadas.
Cuidados com termos de quitação
Dois documentos exigem atenção antes da assinatura.
O primeiro é o termo de quitação, transação ou acordo. Propostas de pagamento parcial, comuns em invalidez, costumam vir com cláusula de quitação ampla e irrevogável, o que pode encerrar a discussão sobre a diferença. O acordo pode ser conveniente, mas a decisão depende de saber quanto a apólice previa.
O segundo é qualquer declaração retroativa sobre condições de saúde ou sobre as circunstâncias do sinistro elaborada pela própria seguradora. Textos redigidos por terceiros e apenas assinados pelo segurado tendem a conter formulações que reforçam a tese da recusa.
O prazo para discutir a negativa na Justiça
Este é o ponto que mais elimina discussões legítimas antes que elas comecem.
A ação do segurado contra a seguradora prescreve em um ano, conforme o art. 206, § 1º, inciso II, do Código Civil, entendimento confirmado pela Súmula 101 do STJ. A contagem tem início com a ciência do fato gerador da pretensão, identificada em regra com a data da negativa formal, e não com a data do sinistro.
| Situação | Prazo | Fundamento |
| Segurado ou beneficiário contra a seguradora | 1 ano | Art. 206, § 1º, II, do Código Civil e Súmula 101 do STJ |
| Terceiro prejudicado em seguro de responsabilidade civil | 3 anos | Art. 206, § 3º, V, do Código Civil |
| Cobrança de DPVAT | 3 anos | Súmula 405 do STJ |
| Análise administrativa em curso | Suspenso | Súmula 229 do STJ |
A suspensão do prazo durante a análise administrativa
A Súmula 229 do STJ estabelece que o pedido de pagamento formulado administrativamente suspende o prazo prescricional até que o segurado tenha ciência da decisão. O período de regulação do sinistro, portanto, não é computado contra ele.
Essa regra transforma protocolos, números de atendimento e correspondências datadas em prova com efeito direto sobre o prazo. Sem esses registros, a data de início da contagem passa a ser discutível, e a dúvida costuma pesar contra quem alega.
Negativas em seguros empresariais e de transporte de cargas
Jundiaí concentra um dos polos logísticos mais relevantes do interior paulista, no eixo das rodovias Anhanguera e Bandeirantes, com densidade alta de centros de distribuição e operadores logísticos. Nesse contexto, seguros patrimoniais, de transporte de cargas, de responsabilidade civil e de frota são instrumentos operacionais, e uma negativa interrompe fluxo de caixa antes de interromper qualquer outra coisa.
Uma observação preliminar: em contratos empresariais, a aplicação do Código de Defesa do Consumidor não é automática. Prevalece a teoria finalista mitigada, segundo a qual o regime consumerista incide quando a empresa é destinatária final ou demonstra vulnerabilidade técnica ou econômica. Fora disso, a relação é regida pelo Código Civil, o que altera o eixo argumentativo sem impedir a discussão sobre abusividade.
Lucros cessantes por cobertura e por mora da seguradora
A discussão empresarial tem camadas que costumam ser confundidas.
A indenização contratual é o valor previsto na apólice para o bem sinistrado ou para a responsabilidade acionada. Os lucros cessantes podem decorrer de cobertura específica contratada, hipótese em que seguem os parâmetros da própria apólice, ou da mora da seguradora, quando a recusa indevida impede a retomada da atividade e o prejuízo resultante se torna imputável à sua conduta, com base nos arts. 402 e 403 do Código Civil.
No segundo cenário, a comprovação é técnica. Exige histórico de faturamento, contratos interrompidos, notas fiscais, escrituração contábil e, com frequência, perícia contábil.
Gerenciamento de risco no transporte de cargas
No transporte rodoviário, dois seguros estruturam a operação: o RCTR-C, que cobre danos à mercadoria decorrentes de acidente, e o RCF-DC, voltado a roubo e furto de carga.
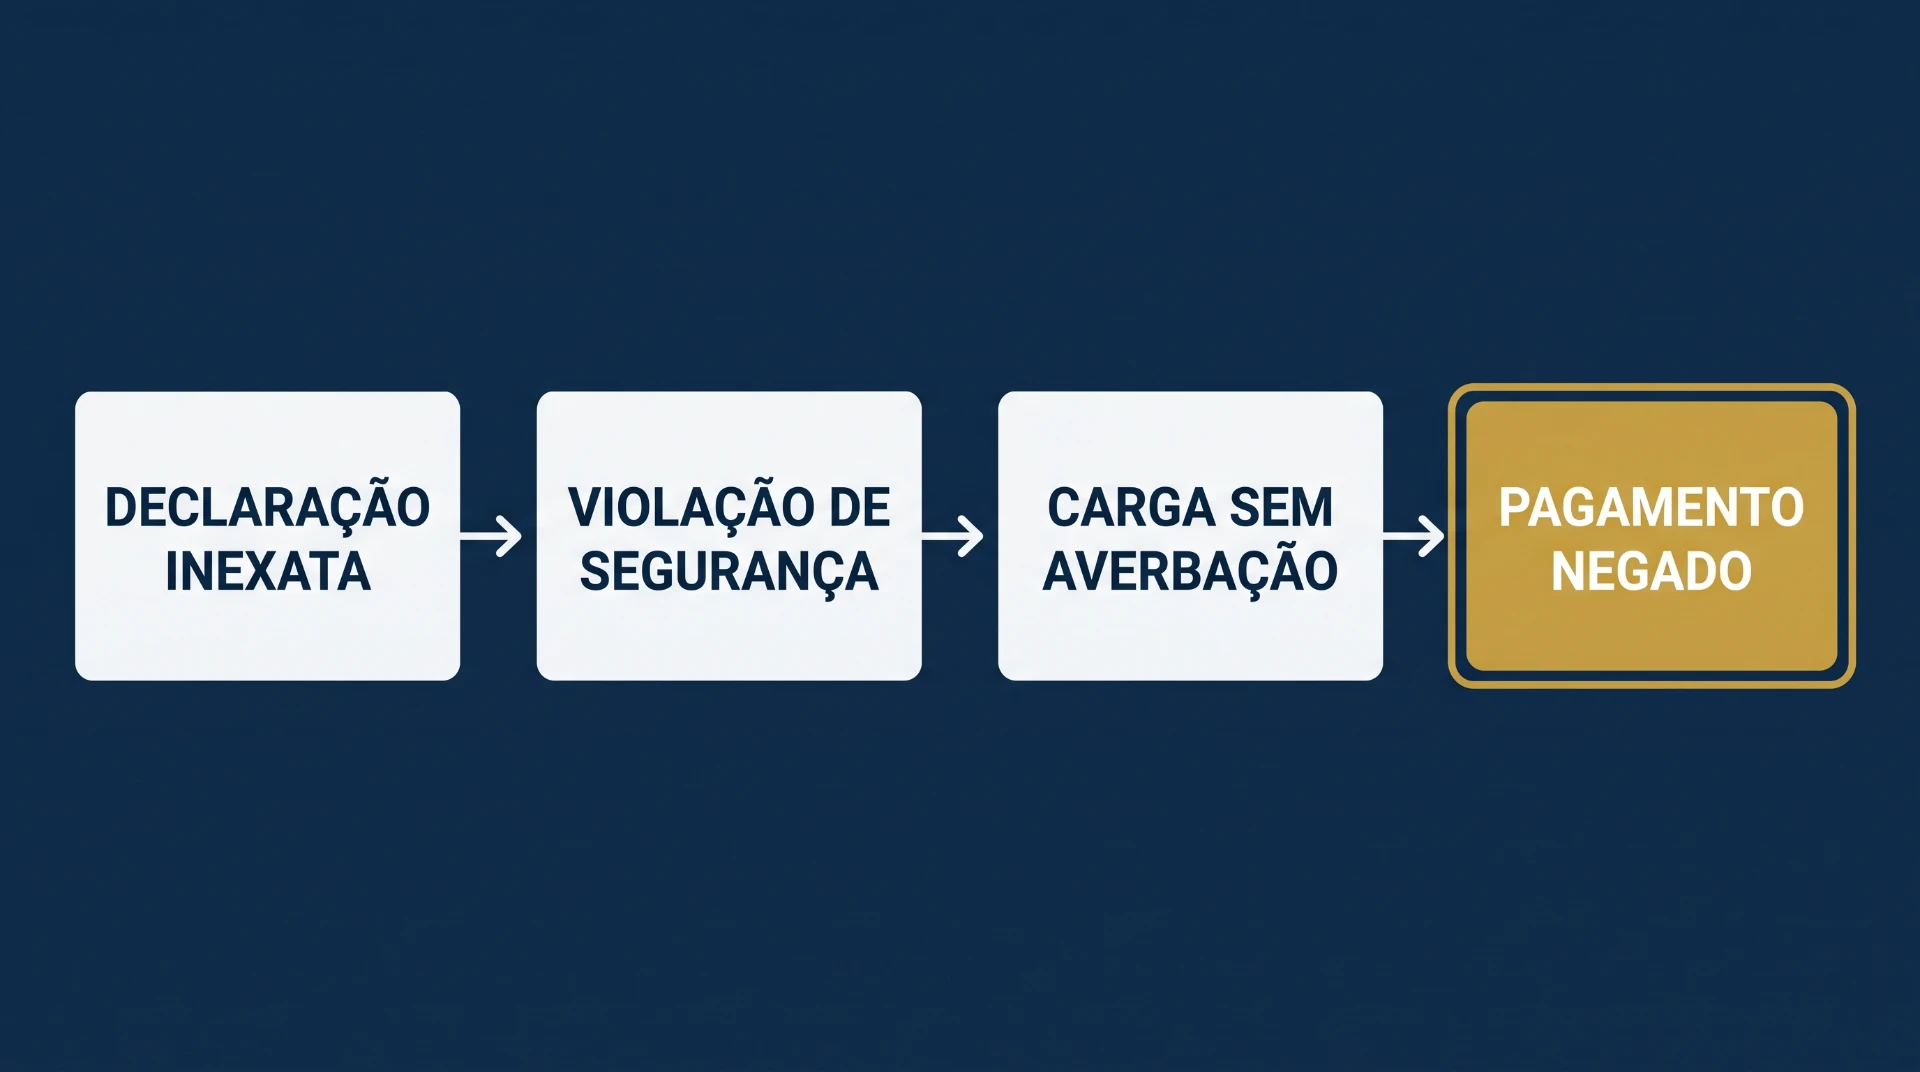
As negativas nesse ramo concentram-se em fundamentos operacionais, como descumprimento do plano de gerenciamento de risco previsto na apólice, envolvendo rastreamento, escolta, checklist de motorista, rota ou horário divergentes do aprovado.
O ponto jurídico é o mesmo das demais hipóteses de agravamento de risco: nem todo descumprimento formal justifica recusa integral. A pergunta é se a falha apontada contribuiu para o sinistro. Há ainda um desdobramento em cadeia, porque a negativa ao transportador tende a transferir a ele a responsabilidade perante o dono da carga, gerando um segundo litígio simultâneo.
Juizado Especial ou via ordinária
A escolha da via depende do valor discutido e da necessidade de prova técnica, e ela é feita antes do ajuizamento.
O Juizado Especial Cível tem procedimento mais célere e dispensa de advogado em causas até vinte salários mínimos. Apresenta, porém, duas limitações relevantes em matéria securitária.
A primeira é o teto de quarenta salários mínimos, que exclui a maior parte dos sinistros de vida, invalidez, patrimoniais e empresariais. A segunda é a restrição à prova pericial complexa prevista no art. 3º da Lei nº 9.099/1995. Discussões sobre grau de invalidez, nexo causal em alegação de embriaguez e apuração de lucros cessantes dependem justamente de perícia médica ou contábil.
O risco prático dessa segunda limitação é de calendário. O reconhecimento da incompetência pode ocorrer meses depois do ajuizamento, com extinção do processo dentro de um prazo prescricional de um ano. Há ainda a ausência de condenação em honorários sucumbenciais em primeiro grau.
Para sinistros de valor menor, com documentação simples e sem controvérsia técnica, o Juizado costuma ser adequado. Nos demais, a via ordinária oferece instrumentos processuais mais completos.
Perguntas frequentes sobre seguro negado
O que fazer quando a seguradora nega o pagamento do seguro?
O primeiro passo é obter a negativa formal por escrito, com indicação da cláusula contratual aplicada e da motivação técnica, exigência que decorre do art. 46 da Circular SUSEP nº 621/2021. Comunicações verbais ou por aplicativo de mensagens não atendem a esse requisito e dificultam qualquer discussão posterior. Em seguida, costuma-se solicitar cópia integral do processo de regulação do sinistro, que reúne laudos, vistorias e pareceres utilizados na decisão, e reunir a apólice, as condições gerais, a proposta de adesão e os comprovantes de pagamento de todas as parcelas do prêmio. Com esse material é possível verificar se o fundamento invocado encontra respaldo na lei e na jurisprudência. Existem vias administrativas de contestação, como recurso interno na ouvidoria, reclamação na SUSEP e registro na plataforma consumidor.gov.br, que não obrigam o pagamento mas produzem registro formal da conduta da seguradora. Como o prazo para discussão judicial é curto, a análise da recusa costuma ser feita desde o início, etapa descrita em direito securitário.
Quanto tempo tenho para processar a seguradora após a negativa?
O prazo é de um ano, previsto no art. 206, § 1º, inciso II, do Código Civil e confirmado pela Súmula 101 do STJ. A contagem começa com a ciência do fato gerador da pretensão, identificada em regra com a data da negativa formal, e não com a data em que o sinistro ocorreu. A Súmula 229 do STJ acrescenta que o pedido de pagamento formulado administrativamente suspende o prazo até que o segurado tome conhecimento da decisão, de modo que o período de análise do sinistro não é computado contra ele. Por isso protocolos, números de atendimento e correspondências datadas têm efeito direto sobre a contagem. Existem exceções relevantes: a pretensão do terceiro prejudicado em seguro de responsabilidade civil prescreve em três anos, nos termos do art. 206, § 3º, inciso V, assim como a cobrança do DPVAT, conforme a Súmula 405 do STJ. A verificação da data exata da recusa costuma abrir qualquer análise, conforme descrito em direito securitário.
A seguradora pode negar o seguro de vida por doença preexistente?
Apenas em situações específicas. A Súmula 609 do STJ estabelece que a recusa de cobertura securitária sob alegação de doença preexistente é ilícita se não houve exigência de exames médicos prévios à contratação ou demonstração de má-fé do segurado, o que coloca o ônus da prova sobre a seguradora. O enunciado tem peso especial nos seguros prestamistas, vinculados a financiamentos e empréstimos consignados, e nos seguros de vida em grupo comercializados por instituições financeiras, contratos em que praticamente não há avaliação médica prévia. Ao aceitar o prêmio sem verificar as condições de saúde do contratante, a seguradora assume o risco correspondente. Questionário de saúde preenchido por telefone ou formulário eletrônico, sem exame, raramente sustenta a recusa. Há também a questão do nexo causal, já que condição anterior comprovada pode não ter relação com a causa do óbito ou da invalidez. O tema se conecta às discussões de recusa de cobertura tratadas em saúde suplementar.
O atraso no pagamento da parcela cancela o seguro automaticamente?
Não. A Súmula 616 do STJ estabelece que a indenização securitária é devida quando ausente a comunicação prévia do segurado acerca do atraso no pagamento do prêmio, por constituir requisito essencial para a suspensão ou resolução do contrato. A seguradora não pode tratar o contrato como extinto em silêncio e apresentar o atraso apenas quando o sinistro ocorre: é necessária interpelação que dê ciência da mora e oportunidade de regularização. Dois elementos reforçam a posição do segurado. O primeiro é a continuidade da cobrança, quando boletos foram emitidos ou débitos automáticos ocorreram depois do suposto cancelamento. O segundo é a proporcionalidade, já que atraso de poucos dias sem impacto no equilíbrio contratual não corresponde à perda integral da cobertura. O entendimento tem limite: em 2025, no REsp 2.160.515, o STJ afastou a exigência de notificação diante de inadimplência prolongada, analisando as circunstâncias do caso. O histórico de pagamentos, portanto, integra a análise descrita em direito do consumidor.
A seguradora pode negar o seguro do carro por embriaguez?
A recusa depende de comprovação e não decorre automaticamente da ingestão de álcool. O fundamento invocado é o art. 768 do Código Civil, que retira a garantia do segurado que agrava intencionalmente o risco contratado. Para que a exclusão se sustente, é preciso demonstrar o nexo de causalidade entre o estado do condutor e a ocorrência do sinistro, e esse ônus é da seguradora. Se o veículo estava parado, foi atingido por terceiro ou as circunstâncias afastam a influência do álcool na dinâmica dos fatos, a recusa perde sustentação. O tipo de seguro também altera o desfecho: a Súmula 620 do STJ estabelece que a embriaguez do segurado não exime a seguradora do pagamento da indenização prevista em contrato de seguro de vida, entendimento mantido no julgamento do REsp 1.999.624/PR. Raciocínio semelhante se aplica a alegações de condutor não habilitado, ausência de rastreador ou uso diverso do declarado, temas próximos aos de acidentes de trânsito.
Quais documentos são necessários para contestar a negativa?
A documentação se organiza em três grupos. O contratual reúne apólice, condições gerais, proposta de adesão, questionário de saúde eventualmente preenchido e comprovantes de pagamento de todas as parcelas do prêmio, incluindo cobranças posteriores ao suposto cancelamento. O grupo do sinistro abrange o aviso protocolado, a carta de negativa com a fundamentação apresentada, a cópia integral do processo de regulação, laudos de vistoria, boletim de ocorrência, prontuários e laudos médicos e, em sinistros de veículo, registros fotográficos e perícia técnica. O terceiro grupo reúne os registros da relação com a seguradora: mensagens trocadas com corretor e central de atendimento, protocolos de ligações e correspondências datadas, que também servem para demonstrar quando a análise administrativa começou e terminou. Documentos anteriores à contratação têm peso próprio, porque demonstram o que era ou não conhecido quando a apólice foi assinada, elemento central quando a recusa se apoia em doença preexistente. Convém guardar, sem assinar, qualquer termo de quitação ou declaração retroativa enviada pela seguradora, já que esses documentos costumam conter cláusula de quitação ampla. A orientação sobre o que reunir em cada tipo de sinistro é descrita em direito securitário.
Por onde começar se a negativa já foi recebida
Quem recebeu a carta de recusa tem um percurso definido: obter a negativa escrita e fundamentada, pedir o processo de regulação, reunir a apólice e os comprovantes de pagamento e verificar a data em que a recusa foi comunicada, porque é ela que costuma iniciar a contagem do prazo. O motivo alegado define quais precedentes se aplicam, e o valor discutido define a via processual adequada.
Quem está nessa situação pode enviar a apólice e a carta de negativa para análise do caso pelo escritório, que atua em Direito Securitário em Jundiaí e região.
Este conteúdo tem finalidade informativa e não substitui a análise do caso concreto. Cada apólice tem condições gerais, coberturas e exclusões próprias, e a avaliação depende da documentação do sinistro.