
O prazo para processar a seguradora é de um ano para o segurado e de três anos para beneficiários e terceiros, com contagem a partir da recusa ou do fato.
O prazo para processar a seguradora costuma ser lembrado como um número solto, mas a pergunta que decide o caso é a partir de quando ele corre. Quem recebe uma negativa tende a contar o tempo desde o acidente, o furto ou o falecimento, e essa conta quase sempre sai errada. A lei separa quem cobra (segurado, beneficiário ou terceiro atingido), define o marco inicial de cada um e prevê situações que suspendem a contagem. Desde dezembro de 2025, essas regras estão reunidas na lei do contrato de seguro, que também fixou prazos para a própria seguradora responder. Entender essa ordem evita tanto a pressa desnecessária quanto a perda silenciosa do direito de discutir a recusa.
Qual é o prazo para processar a seguradora?
O prazo para processar a seguradora é de um ano quando quem cobra é o próprio segurado, contado da ciência da recusa expressa e motivada. Para beneficiários e terceiros prejudicados, o prazo é de três anos, contado da ciência do fato que gerou o direito.
Prescrição é a perda do direito de exigir judicialmente uma prestação por não ter agido dentro do prazo legal. Ela não prova que a recusa estava certa, mas impede que a discussão chegue ao Judiciário. Por isso, o primeiro passo diante de uma negativa é fixar três datas: o aviso de sinistro, a resposta escrita e o eventual pedido de reconsideração.
Quem tem um ano e quem tem três anos para agir?
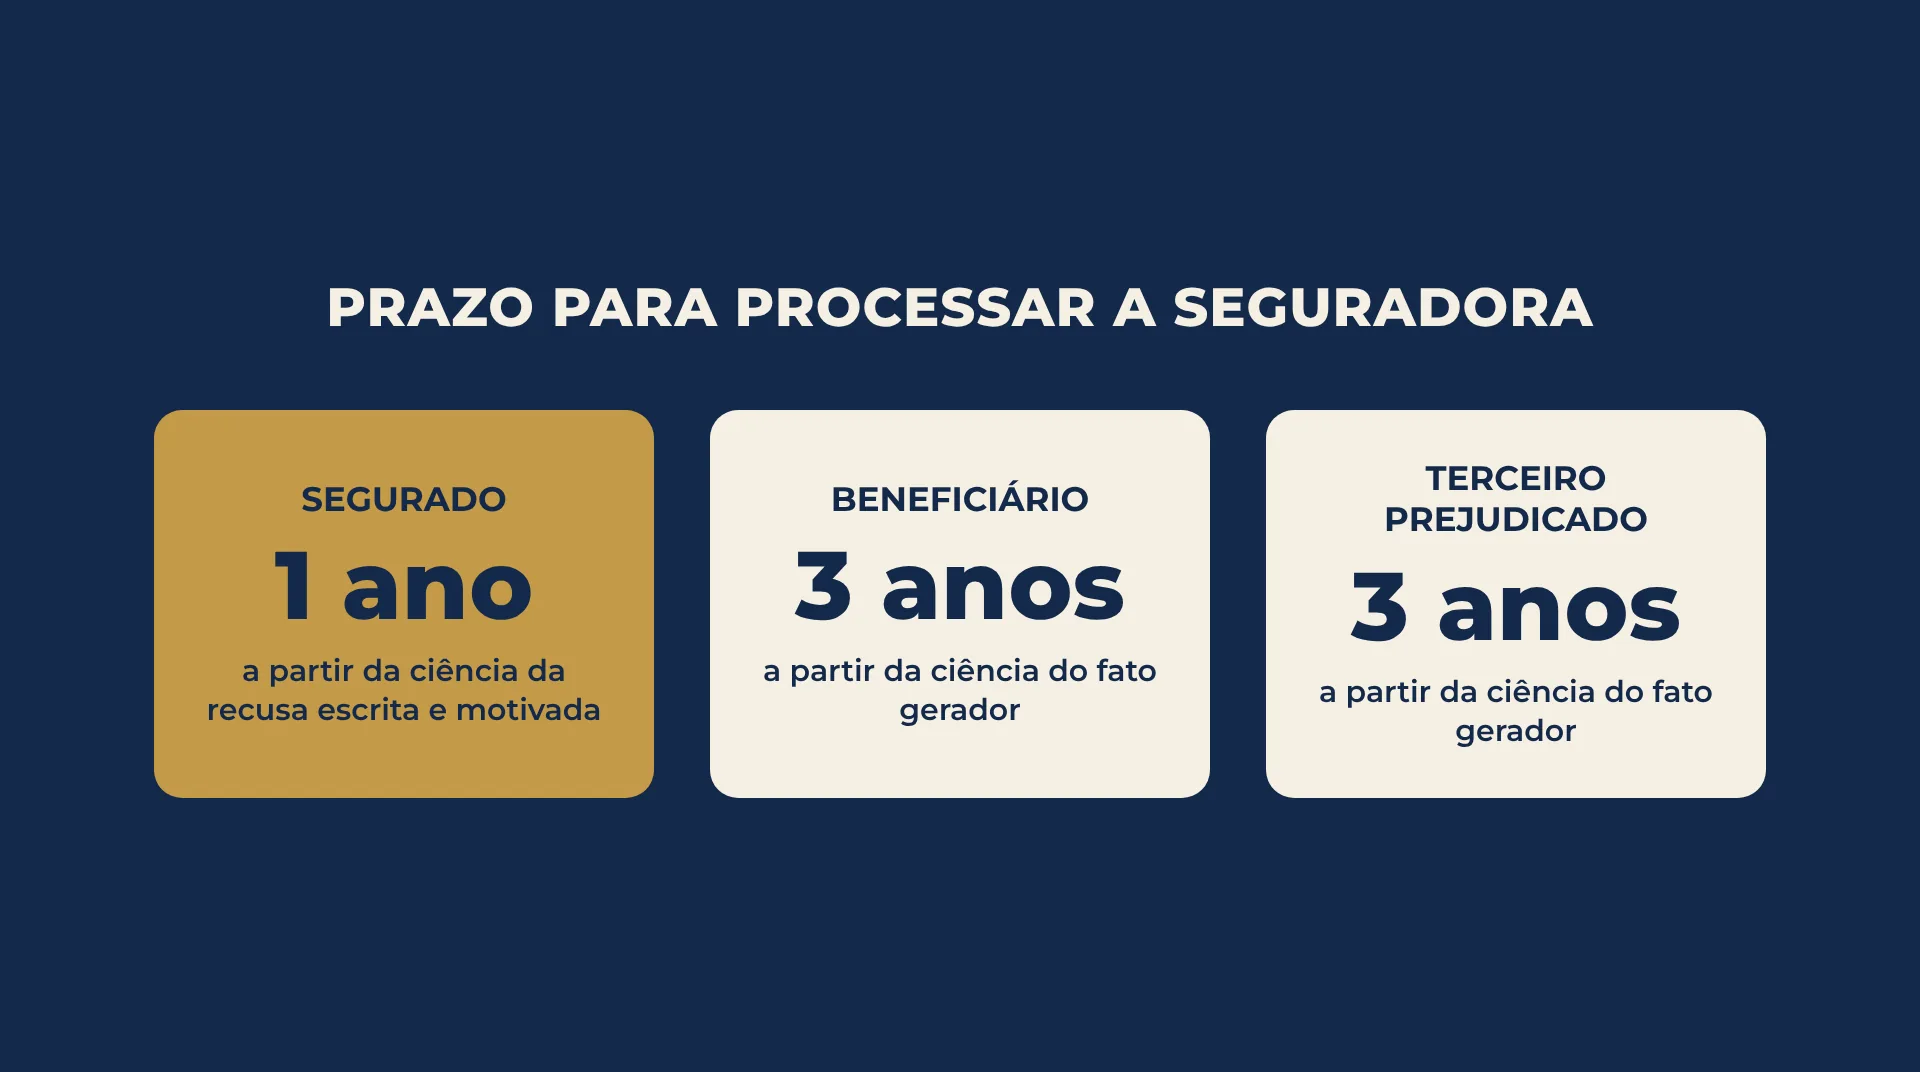
A diferença de prazo depende da posição de quem cobra no contrato, e não do tipo de seguro. A mesma apólice de vida pode gerar um prazo de um ano para o segurado e de três anos para o beneficiário.
O setor movimenta volumes altos de pagamentos: segundo a Superintendência de Seguros Privados, o mercado devolveu R$ 265,30 bilhões à sociedade em 2025 em indenizações, resgates, benefícios e sorteios. Quando uma negativa é discutida, o prazo de cada interessado segue regra própria.
| Quem cobra a seguradora | Prazo | Marco inicial da contagem |
| Segurado, titular do contrato | 1 ano | Ciência da recusa expressa e motivada |
| Beneficiário do seguro de vida | 3 anos | Ciência do fato gerador |
| Terceiro prejudicado no seguro do causador | 3 anos | Ciência do fato gerador |
| Segurado em seguro de vida em grupo | 1 ano | Ciência da recusa expressa e motivada |
O segurado, titular do contrato
Segurado é quem contratou a apólice e tem o patrimônio ou a vida protegidos por ela. É o caso do dono do carro furtado, do morador que teve a casa atingida por incêndio ou do trabalhador que ficou inválido. Para ele, o prazo é o mais curto, e a lógica do marco inicial está detalhada no artigo sobre seguro negado em Jundiaí e o que fazer após a recusa.
O beneficiário do seguro de vida
Beneficiário é a pessoa indicada para receber o capital segurado quando o titular falece. Como ele não participou da contratação e muitas vezes desconhece a existência da apólice, a lei concede três anos. A negativa mais frequente nesse cenário envolve a declaração de saúde, tema tratado no conteúdo sobre seguro de vida negado por doença preexistente.
O terceiro prejudicado no seguro do causador
Terceiro prejudicado é quem sofreu o dano causado por alguém que tinha seguro de responsabilidade civil, como o motorista atingido por um carro segurado. Ele também tem três anos, mas a cobrança costuma caminhar junto com a ação contra o próprio causador, assunto explicado no guia sobre ação de indenização por acidente de trânsito em Jundiaí.
Quando o prazo começa a contar?
Para o segurado, o prazo começa quando ele toma ciência da recusa formal, e não na data do sinistro. Para beneficiários e terceiros, começa na ciência do fato que gerou o direito, como o falecimento ou o dano.
A recusa expressa e motivada como marco
Recusa expressa e motivada é a resposta escrita em que a seguradora informa que não pagará e indica o fundamento contratual da decisão. Uma negativa por telefone, sem documento, deixa o marco inicial impreciso e dificulta a análise. Por isso, a primeira providência costuma ser pedir a comunicação por escrito e guardar o comprovante.
Por que a data do sinistro não serve de referência
Antes da regulação, o segurado não tem o que exigir, porque a seguradora ainda não decidiu. O Superior Tribunal de Justiça adotou esse raciocínio ao julgar que a ciência da recusa da cobertura é o termo inicial do prazo do segurado, em março de 2022, e a lei de 2024 transformou esse entendimento em regra expressa.
Invalidez e o momento da ciência da incapacidade
Nos seguros que cobrem invalidez, a data relevante é aquela em que o segurado soube, de forma inequívoca, da incapacidade, conforme o enunciado sumulado do Superior Tribunal de Justiça sobre o termo inicial na invalidez. Laudos e perícias que atestam a limitação ganham peso na contagem.
O que mudou com a lei do contrato de seguro em dezembro de 2025?
A lei do contrato de seguro reuniu num único texto os prazos de segurados, beneficiários, terceiros e seguradoras, e criou deveres de resposta para a seguradora. Ela entrou em vigor em 11 de dezembro de 2025, um ano depois da publicação.
A Lei do Contrato de Seguro, publicada pelo Planalto, revogou os artigos do Código Civil que tratavam do tema e passou a exigir que a recusa seja expressa e motivada. A Superintendência de Seguros Privados registrou a entrada em vigor em 11 de dezembro de 2025, destacando o prazo de 30 dias para a seguradora se manifestar após o aviso.
Regras que deixaram o Código Civil
O Código Civil contava o prazo do segurado da ciência do fato gerador, fórmula que exigia interpretação dos tribunais. A nova lei nomeou o marco, organizou a suspensão e previu consequências para a demora da seguradora, como a perda do direito de recusar a cobertura.
Recusas anteriores à nova lei
A lei não trouxe regra de transição para contratos ou recusas anteriores a dezembro de 2025. Nesses casos, a definição do regime aplicável depende das datas da contratação, do sinistro e da negativa, e a análise do caso concreto define qual contagem prevalece.
O pedido de reconsideração suspende o prazo para processar a seguradora?
O pedido de reconsideração suspende o prazo para processar a seguradora uma única vez, e a contagem volta a correr quando o interessado recebe a decisão final. Suspensão é a pausa da contagem: o tempo já transcorrido continua valendo.
A suspensão acontece uma única vez
Se a seguradora mantiver a recusa e o segurado apresentar um segundo pedido, esse novo requerimento não gera outra pausa. Na prática, vale reunir no primeiro pedido todos os argumentos e documentos, porque ele é a única chance de suspender a contagem.
Reclamação no Consumidor.gov.br e ouvidoria
A Superintendência de Seguros Privados orienta que reclamações contra seguradoras sejam registradas no Consumidor.gov.br, com resposta da ouvidoria da empresa em até 10 dias. Esse canal pode resolver falhas de análise, mas a lei não o lista como causa de suspensão, e por isso o prazo deve ser acompanhado em paralelo.
Quais prazos a seguradora precisa cumprir antes de recusar?
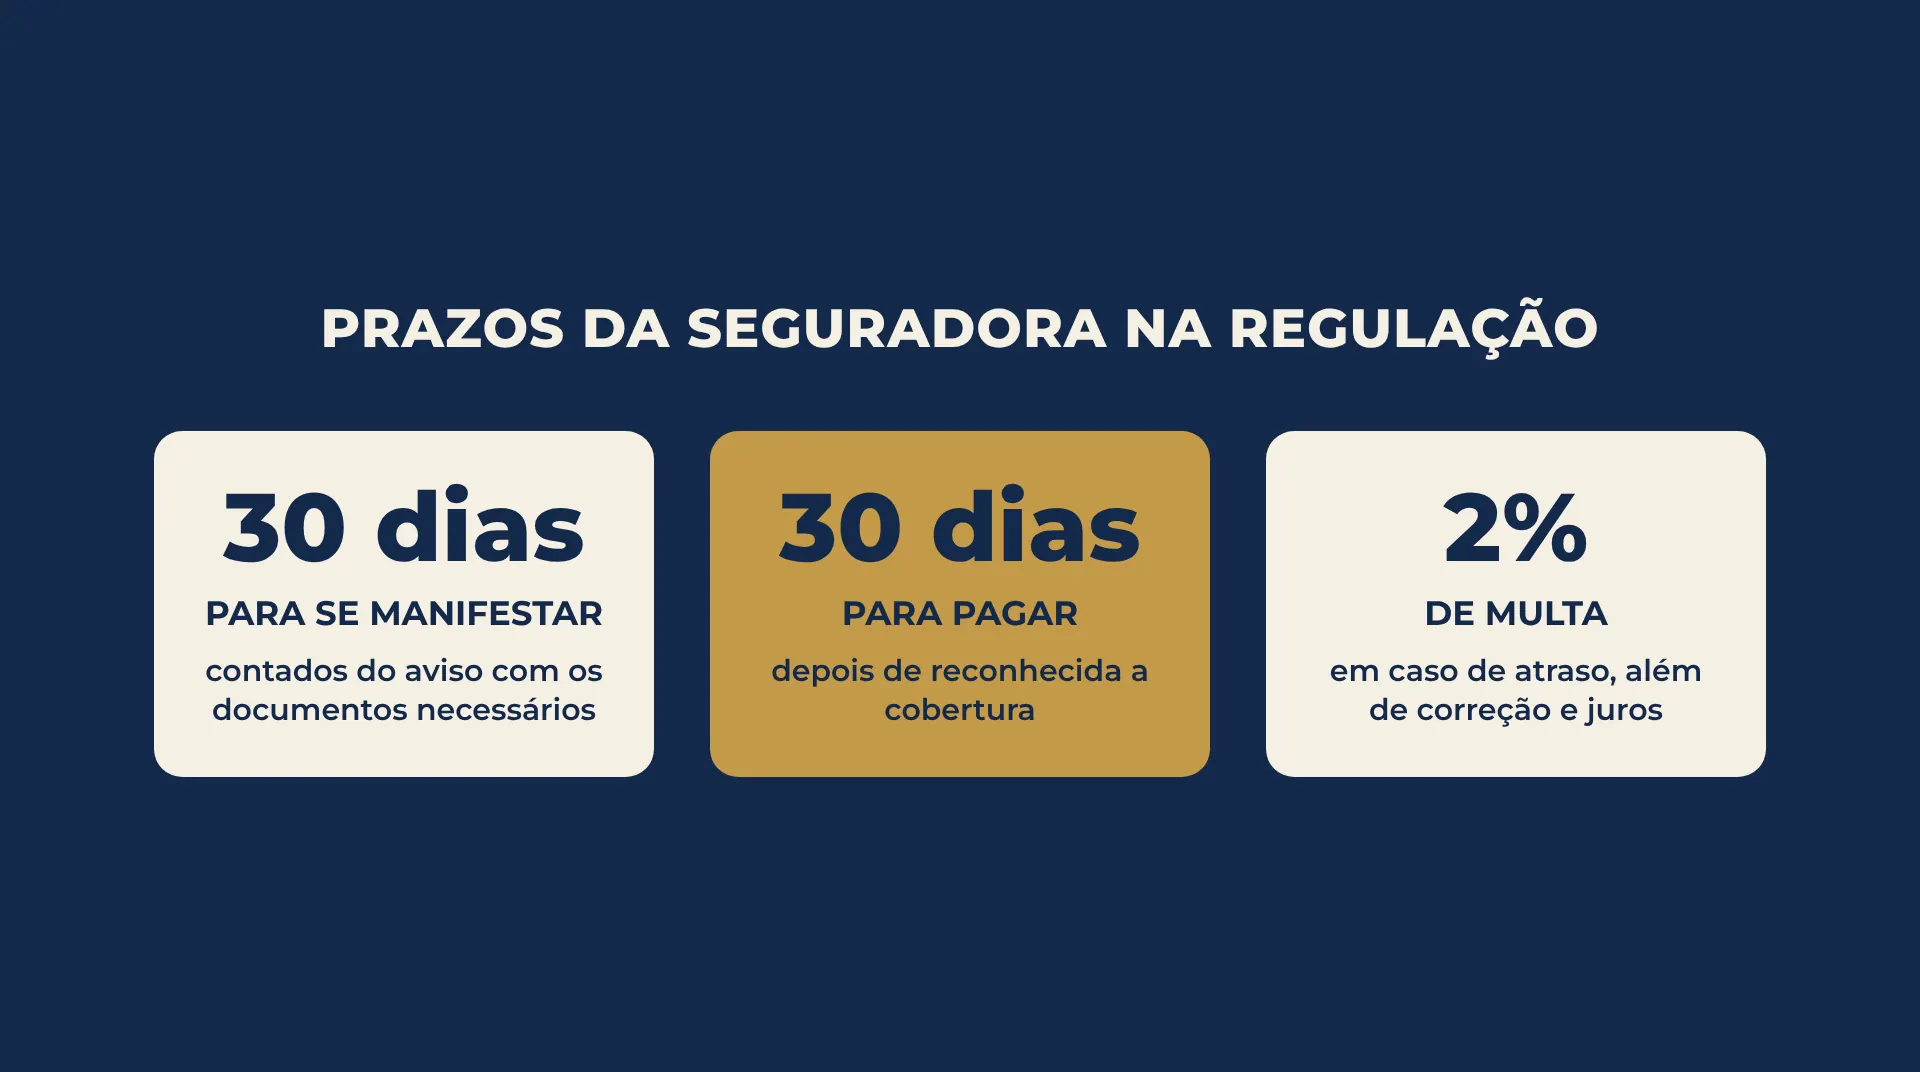
A seguradora tem 30 dias, contados do aviso de sinistro com os documentos necessários, para se manifestar sobre a cobertura. Reconhecida a cobertura, tem outros 30 dias para pagar.
| Etapa da regulação | Prazo previsto | Consequência ou observação |
| Manifestação sobre a cobertura | 30 dias do aviso completo | Sem resposta, perde o direito de recusar |
| Pedido de documentos complementares | Suspende a contagem | Até duas vezes, ou uma vez em veículos e seguros menores |
| Pagamento após reconhecer a cobertura | 30 dias | Suspensão nos mesmos limites |
| Adiantamento de valores já apurados | 30 dias | Vale para parcelas incontroversas |
| Seguros complexos | Até 120 dias | Depende de autorização do órgão fiscalizador |
| Atraso no pagamento | Multa de 2% | Mais correção, juros e perdas e danos |
O silêncio da seguradora depois de 30 dias
Quando o aviso está completo e a seguradora não responde em 30 dias, ela perde o direito de recusar a cobertura. O segurado deixa de discutir o mérito da recusa e passa a cobrar o pagamento, e o relatório de regulação, documento comum às partes, mostra se o aviso estava de fato completo.
Como contar o prazo na prática?
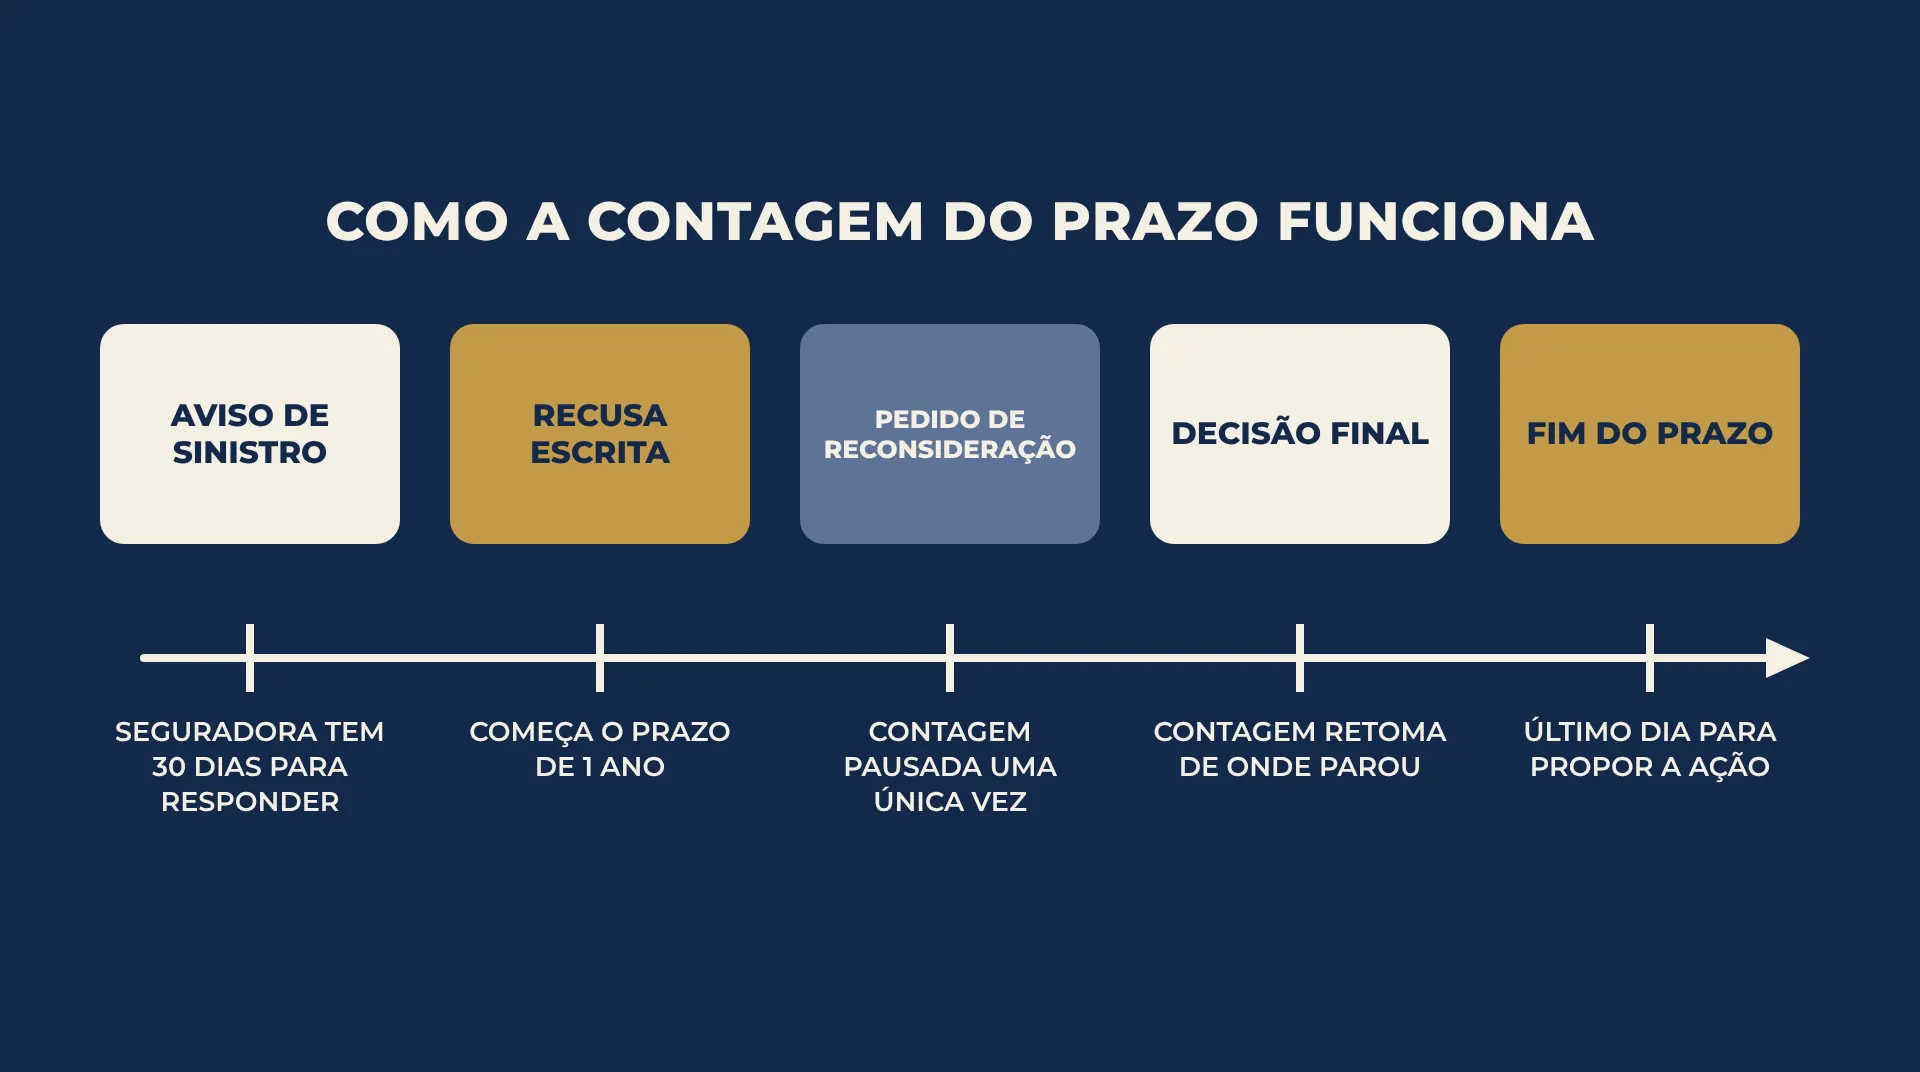
A contagem prática parte da data em que a recusa escrita chegou, desconta o período de suspensão por reconsideração e chega ao último dia para propor a ação. Na experiência do escritório com regulação de sinistros, a maior parte das dúvidas sobre prazo se resolve quando as datas são colocadas em ordem num único documento.
Exemplo de contagem com reconsideração
Num cenário hipotético, o segurado recebe a recusa escrita em 10 de março e apresenta pedido de reconsideração um mês depois. A contagem para nesse momento, com um mês já consumido. Se a decisão final chegar em 10 de junho, restam onze meses a partir dali. O exemplo é ilustrativo.
Documentos que fixam as datas
Cada data da contagem precisa estar documentada, porque o prazo é discutido com base no que pode ser provado.
| Documento | Data ou informação que ele fixa |
| Protocolo do aviso de sinistro | Início dos 30 dias da seguradora |
| Carta ou e-mail de recusa | Início do prazo de um ano do segurado |
| Pedido de reconsideração | Começo da suspensão |
| Decisão final da reconsideração | Retomada da contagem |
| Apólice e condições gerais | Coberturas e exclusões vigentes no sinistro |
O que acontece quando o prazo termina?
Encerrado o prazo sem ação proposta, a seguradora pode alegar prescrição, e o Judiciário deixa de examinar se a recusa estava certa. A discussão termina sem análise do mérito.
Essa consequência explica por que a contagem merece atenção desde o primeiro dia, inclusive enquanto a via administrativa está aberta. Conversas por telefone, sem pedido formal de reconsideração, não pausam o prazo, e por isso quem pretende negociar costuma formalizar o pedido por escrito e manter o calendário da prescrição sob controle.
Onde o processo tramita para quem mora em Jundiaí e região?
A ação contra a seguradora, como regra geral, pode ser proposta no foro do domicílio do segurado ou do beneficiário. Para quem mora em Jundiaí e nas cidades vizinhas, isso significa ajuizar na própria comarca.
Pela relação de regiões administrativas judiciárias do Tribunal de Justiça de São Paulo, Jundiaí, Itupeva, Itatiba, Várzea Paulista e Campo Limpo Paulista integram a 5ª Circunscrição Judiciária, Jarinu está na 6ª e Cabreúva na 20ª. Quanto à duração, o sumário executivo do Justiça em Números 2025 do Conselho Nacional de Justiça aponta média de 2 anos e 11 meses na fase de conhecimento da Justiça Estadual, com dados de 2024. Os prazos por tipo de caso na região aparecem no guia sobre prazo para entrar na justiça em Itupeva e região, e a forma de atuação está descrita na página sobre o escritório.
Perguntas frequentes sobre prazo para processar a seguradora
O prazo de um ano vale para seguro de carro, residencial e de vida?
Sim, para o segurado o prazo de um ano vale para todos os ramos, contado da ciência da recusa expressa e motivada. A lei do contrato de seguro não diferencia o prazo do titular conforme o bem protegido, então o dono do carro, o morador que acionou o seguro residencial e o titular de um seguro de vida com cobertura de invalidez seguem a mesma regra. O que muda entre os ramos é o tipo de documento que fixa as datas e o motivo mais comum de recusa.
- No seguro de automóvel, o boletim de ocorrência e o laudo de vistoria costumam acompanhar o aviso.
- No residencial, entram orçamentos, fotos e laudos técnicos do evento.
- No seguro de vida, a situação muda quando quem cobra é o beneficiário, que tem três anos.
Essa diferença entre titular e beneficiário é a confusão mais frequente sobre prazo. Os ramos cobertos pela área estão na página de seguro negado.
Quem foi atingido por um segurado pode processar diretamente a seguradora dele?
Pode, desde que a ação inclua também o segurado causador do dano, salvo quando ele não tem domicílio no Brasil. A lei do contrato de seguro admite que o terceiro prejudicado proponha a ação contra a seguradora do responsável, mas exige esse litisconsórcio, que é a presença das duas partes no mesmo processo. O prazo do terceiro é de três anos, contado da ciência do fato gerador, que no acidente de trânsito costuma coincidir com a data do evento ou com o conhecimento do dano. A seguradora pode apresentar ao terceiro as defesas que tinha contra o segurado antes do sinistro, como a falta de cobertura para aquele tipo de evento, e também as defesas que tenha contra o próprio terceiro. Conhecer a apólice do causador desde o início ajuda a definir o alcance do pedido. As situações de colisão, atropelamento e acidente com motociclista estão na página de acidente de trânsito.
Seguro de vida em grupo contratado pela empresa segue o mesmo prazo?
Segue, porque o empregado incluído no seguro de vida em grupo é segurado e tem um ano para cobrar a seguradora. O Superior Tribunal de Justiça consolidou em enunciado que a ação do segurado em grupo prescreve em um ano, e a lei do contrato de seguro manteve o prazo anual para o segurado, contado da ciência da recusa expressa e motivada. A diferença aparece quando o segurado falece: os beneficiários indicados, ou os herdeiros na falta de indicação, passam a ter três anos. Nesse tipo de contrato, a empresa figura como estipulante, isto é, quem contrata a apólice em nome do grupo, e costuma concentrar a documentação. Pedir à empresa a cópia do certificado individual e das condições gerais é o primeiro passo para conferir coberturas, exclusões e datas. O desligamento do emprego também pode encerrar a cobertura, o que torna relevante a data da saída. A página de direito civil reúne as frentes patrimoniais do escritório.
O beneficiário que perdeu o prazo ainda pode receber o capital do seguro de vida?
Em regra, não pela via judicial, porque a prescrição impede que o Judiciário examine a cobrança depois de três anos da ciência do fato gerador. A seguradora pode alegar a perda do prazo, e a discussão termina sem análise do mérito. Antes de concluir pela prescrição, porém, vale reconstituir as datas com cuidado, já que muitos beneficiários descobrem a existência da apólice muito depois do falecimento, e o momento dessa ciência pesa na contagem. A lei também trouxe uma regra para o capital sem beneficiário identificado: depois da prescrição, segundo a Superintendência de Seguros Privados, esses valores são destinados ao Funcap, fundo nacional voltado a calamidades públicas. Por isso, quem suspeita da existência de um seguro de vida em nome de familiar falecido costuma usar o Sistema de Consulta de Seguros do governo federal o quanto antes. A negativa mais comum ao beneficiário é tratada no artigo sobre seguro de vida negado por doença preexistente.
A seguradora pode mudar o motivo da recusa depois que o caso é levado à Justiça?
Não, como regra a seguradora fica vinculada ao fundamento que declarou na recusa escrita. A lei do contrato de seguro exige que a recusa de cobertura seja expressa e motivada e impede que a seguradora inove nos fundamentos depois, salvo quando toma conhecimento de fatos que desconhecia no momento da decisão. Essa regra tem efeito direto na estratégia: a carta de negativa delimita o que precisa ser rebatido, e argumentos novos apresentados só na defesa judicial podem ser contestados por esse motivo. Na prática, isso reforça a importância de guardar a primeira comunicação escrita e de comparar o fundamento citado com o texto das condições gerais. Uma recusa genérica, sem indicação da cláusula aplicada, também pode ser questionada por não atender à exigência de motivação. Quando a seguradora alega fato novo, cabe a ela demonstrar que não sabia dele na regulação. O caminho depois da negativa está no artigo sobre seguro negado em Jundiaí.
Pedir os documentos da regulação à seguradora suspende o prazo?
Não, o pedido de documentos não está entre as hipóteses de suspensão previstas na lei do contrato de seguro, que prevê a pausa uma única vez, com o pedido de reconsideração da recusa. A lei garante, porém, que o relatório de regulação e liquidação é documento comum às partes e obriga a seguradora a entregar ao interessado os documentos produzidos ou obtidos durante a regulação que fundamentem a recusa, ressalvados os sigilosos por lei. Esses papéis são valiosos para a análise, porque mostram o que foi apurado, quem foi ouvido e quais laudos sustentaram a decisão. Por isso, o pedido de documentos costuma ser feito junto com o pedido de reconsideração, aproveitando a suspensão para reunir o material. Quem pede apenas os documentos e aguarda a resposta, sem reconsiderar, continua com o prazo correndo normalmente. As frentes cíveis e as demais áreas do escritório estão na página de áreas de atuação.
Como organizar as datas antes de discutir a recusa
O prazo do segurado conta da recusa escrita e pode ser suspenso uma única vez pela reconsideração, enquanto beneficiários e terceiros têm três anos desde o fato. Aviso de sinistro, carta de negativa, pedido de reconsideração e decisão final formam a linha do tempo que sustenta qualquer análise. As negativas que a área acompanha estão descritas na página de seguro negado.
Responsável técnico pelo conteúdo
Sócio fundador do escritório, inscrito na OAB/SP sob o número 230.168 desde 2004, conduz o contencioso em direito civil, securitário e do consumidor. É bacharel em Direito pela Faculdade de Direito Padre Anchieta e comissário de avarias formado pela Funenseg, credenciamento técnico ligado à regulação de sinistros. Perfil completo em Daniel Tejeda Quartuccio.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada de um advogado. Prazos, requisitos e institutos citados dependem de conferência técnica aplicada ao caso concreto.