
Recusa de seguro de vida por doença preexistente depende de dois pontos: se a seguradora exigiu exames antes de aceitar a proposta e se há prova de omissão deliberada do segurado.
A carta que informa um seguro de vida negado por doença preexistente costuma chegar no pior momento, quando a família já contava com o valor para organizar o que vem depois. A recusa vem redigida com firmeza e dá a impressão de que a discussão terminou ali, mas ela é a posição declarada da seguradora, e essa posição tem critérios verificáveis. Dois deles concentram quase toda a análise: o que a seguradora pediu antes de aceitar a proposta e o que ela consegue demonstrar sobre o que o segurado sabia ao preencher a declaração de saúde. Desde dezembro de 2025, com a lei do contrato de seguro em vigor, esses critérios ganharam contorno legal expresso.
A seguradora pode negar o seguro de vida por doença preexistente?
Pode, mas dentro de condições estreitas. O entendimento consolidado no Superior Tribunal de Justiça é que a recusa de cobertura por doença preexistente é ilícita quando a seguradora não exigiu exames médicos antes da contratação nem demonstra má-fé do segurado, enunciado aprovado pela Segunda Seção em abril de 2018.
A leitura prática é direta. A seguradora que aceita a proposta sem pedir avaliação médica assume o risco do estado de saúde que não investigou. Para recusar depois, precisa provar que o segurado omitiu de propósito aquilo que sabia e que lhe foi perguntado com clareza.
A lei do contrato de seguro, em vigor desde dezembro de 2025, manteve essa lógica e acrescentou gradação: omissão deliberada e omissão por descuido produzem consequências diferentes, e a exclusão de estado patológico anterior passou a depender de requisitos expressos.
Nem toda recusa é indevida. Quando a seguradora comprova que a pergunta foi clara e que a informação foi ocultada de propósito, ou quando o próprio evento é anterior ao início do contrato, a negativa se sustenta.
O que a seguradora chama de doença preexistente?
Doença preexistente é a condição de saúde que já existia e era conhecida pelo segurado quando ele assinou a proposta. A definição parece simples, mas quase toda divergência nasce dela: conhecida por quem e perguntada de que maneira.
O papel da declaração pessoal de saúde
A declaração pessoal de saúde é o questionário que a seguradora apresenta na contratação para avaliar o risco e calcular o prêmio. O órgão regulador orienta o proponente a responder a todas as perguntas de forma correta e completa, porque declaração falsa pode levar à negativa de pagamento.
O outro lado dessa mesma regra costuma passar despercebido. O questionário é redigido pela seguradora, e a clareza da pergunta entra na análise. Uma pergunta genérica sobre problemas de saúde não produz o mesmo efeito de uma pergunta específica sobre diagnóstico, tratamento em curso ou internação anterior.
Omissão por descuido e omissão deliberada
A distinção entre esquecer e esconder é o eixo da discussão. Quem deixa de mencionar uma consulta antiga que nem associava a um diagnóstico está em situação diferente de quem nega, ao ser questionado de forma direta, um tratamento em andamento na semana da assinatura. Essa diferença deixou de ser apenas argumento e passou a ter efeito previsto em lei.
O que os tribunais decidiram sobre a recusa por doença preexistente?
Duas linhas de decisão sustentam a análise: a que atribui à seguradora o ônus de provar a má-fé e a que reconhece situações em que a recusa é legítima.
O ônus de provar a má-fé é da seguradora
Ao julgar um caso de seguro contratado junto com financiamento, a Terceira Turma do Superior Tribunal de Justiça registrou em maio de 2021 que, não comprovada a má-fé do segurado, a recusa de cobertura é descabida. A simples existência de registro médico anterior à contratação não basta.
Na prática, a investigação de prontuários feita depois do sinistro precisa produzir mais do que a prova de que a doença existia. Precisa indicar que o segurado sabia e escondeu.
Quando a recusa se sustenta
Há hipóteses em que a negativa resiste. Em março de 2024, a mesma Terceira Turma reconheceu que a seguradora pode recusar cobertura quando o evento ocorreu antes do início da vigência do contrato, mesmo sem ter exigido exames prévios. O tribunal separou o sinistro já consumado antes do contrato da doença anterior a ele, situações com regras distintas.
A leitura da negativa começa por identificar qual das duas hipóteses a seguradora invocou, porque a resposta muda a prova necessária.
O que mudou com a lei do contrato de seguro?
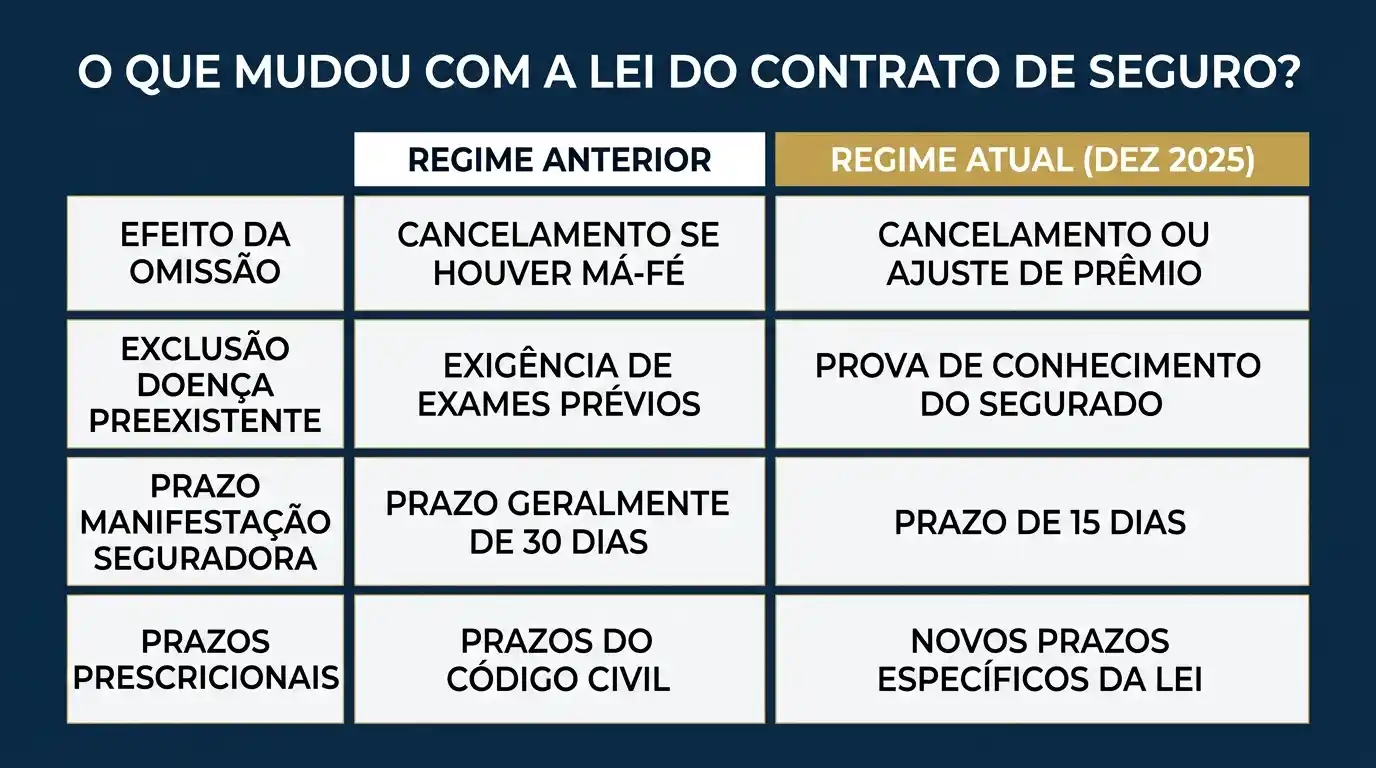
A lei do contrato de seguro foi publicada em dezembro de 2024 e entrou em vigor um ano depois, passando a reger os contratos celebrados a partir de dezembro de 2025. Ela tratou de forma expressa de pontos que antes dependiam de construção dos tribunais.
Omissão dolosa e omissão culposa deixaram de ter o mesmo efeito
O texto legal separa as duas situações. A omissão deliberada leva à perda da garantia, e a omissão por descuido leva à redução proporcional, não ao corte integral do pagamento. A diferença pesa para quem preencheu mal um questionário sem intenção de enganar.
| Natureza da omissão na declaração de risco | Efeito previsto |
| Omissão deliberada, com intenção de esconder | Perda da garantia, sem prejuízo da dívida de prêmio |
| Omissão por descuido, sem intenção de esconder | Redução proporcional da garantia |
| Risco que a seguradora não teria aceitado ou não subscreveria | Extinção do contrato |
A exclusão de doença preexistente ganhou requisitos
A lei permite excluir da garantia o sinistro cuja causa exclusiva ou principal seja estado patológico anterior ao contrato, mas condiciona a exclusão a dois elementos: que não tenha sido convencionada carência e que o segurado tenha omitido voluntariamente a informação depois de questionado com clareza. O texto da lei do contrato de seguro fixa esses contornos.
A cláusula genérica de exclusão perdeu força isolada. Ela passa a ser lida junto com o que foi perguntado e com o que se convencionou sobre carência.
Quanto tempo a seguradora tem para responder ao aviso de sinistro?
A seguradora tem prazo máximo de trinta dias para se manifestar sobre a cobertura, contado do aviso de sinistro, sob pena de perder o direito de recusá-la. O silêncio deixou de ser terreno neutro.
O que acontece quando o prazo termina sem resposta
Vencido o prazo sem manifestação, a cobertura é tratada como aceita. Para o beneficiário, isso transforma a data do protocolo do aviso de sinistro em documento central, porque é dela que o prazo corre.
O pedido de documentos complementares
A seguradora pode pedir documentos complementares dentro do prazo, e esse pedido suspende a contagem, no máximo por duas vezes. A limitação impede a sequência indefinida de pedidos que empurra a decisão para frente. Guardar cada solicitação e cada envio, com data, permite reconstruir a contagem depois.
Quais prazos o segurado e o beneficiário precisam observar?
Os prazos diferem para quem contratou o seguro e para quem recebe a indenização como beneficiário, e essa diferença é das mais ignoradas na prática.
| Situação | Prazo | Contagem a partir de |
| Seguradora manifestar-se sobre a cobertura | 30 dias | Aviso de sinistro |
| Suspensão do prazo por pedido de documentos | No máximo 2 vezes | Cada solicitação feita no prazo |
| Pretensão do segurado para exigir a indenização | 1 ano | Ciência da recepção da recusa expressa |
| Pretensão do beneficiário contra a seguradora | 3 anos | Ciência do fato gerador |
| Carência, quando convencionada | Conforme o contrato | Início de vigência do seguro |
O prazo mais longo do beneficiário não é convite à espera. Documento médico e registro de atendimento ficam mais difíceis de obter com o tempo, e a reconstrução do histórico é o que sustenta a discussão.
Quais documentos sustentam a discussão de uma negativa?
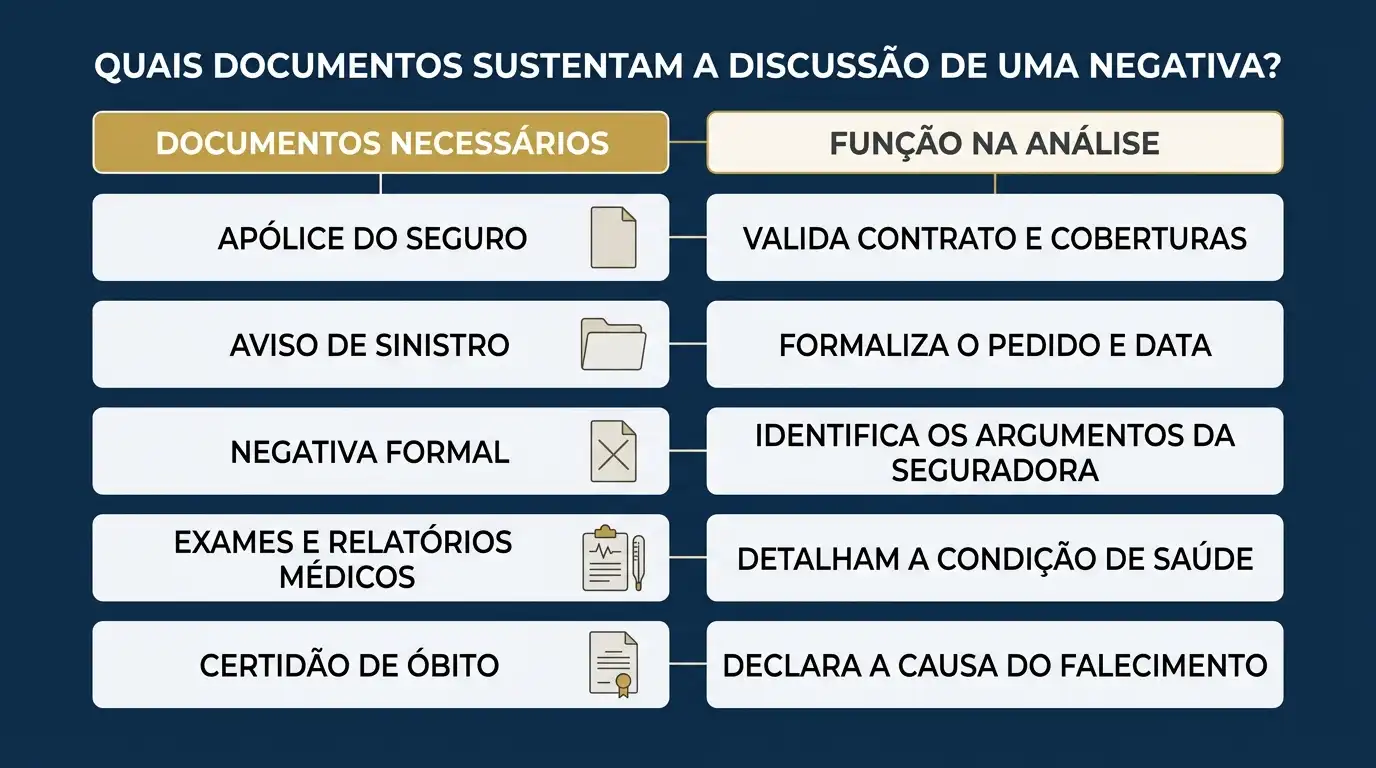
A análise começa pela negativa por escrito, com motivo declarado e indicação da cláusula em que se apoia. Recusa comunicada por telefone deixa o beneficiário sem o documento que delimita o que precisa ser rebatido.
| Documento | Para que serve na análise |
| Apólice ou certificado individual | Mostra coberturas, exclusões e se houve carência convencionada |
| Proposta e declaração de saúde assinada | Revela o que foi perguntado, em que termos, e o que foi respondido |
| Negativa por escrito da seguradora | Declara motivo e cláusula, o que define o objeto da discussão |
| Protocolo do aviso de sinistro e das solicitações | Permite reconstruir a contagem do prazo de manifestação |
| Prontuários, laudos e relatórios médicos | Indicam quando o diagnóstico foi comunicado e qual a causa do evento |
As situações que a área cobre estão na página de seguro negado, e o procedimento geral após uma recusa é tratado no texto sobre o que fazer depois da recusa.
A via administrativa resolve uma negativa de seguro de vida?
A via administrativa serve para registrar e pressionar, não para obter o pagamento. O órgão regulador do setor pode instaurar procedimento administrativo e aplicar sanção, mas o guia oficial do segurado registra que ele não determina o pagamento de indenizações, e que para receber valores considerados devidos o Poder Judiciário precisa ser acionado.
| Via | O que produz | O que não produz |
| Reclamação ao órgão regulador | Procedimento administrativo e eventual sanção à seguradora | Ordem de pagamento |
| Ouvidoria da seguradora | Reanálise interna e resposta formal, útil como prova | Decisão vinculante |
| Ação judicial | Decisão sobre o direito à indenização | Prazo previsível de julgamento |
Registrar a reclamação administrativa vale por um motivo documental: a resposta formal fixa a posição da seguradora e a data em que foi procurada. Os canais de atendimento do escritório estão na página institucional.
Como a leitura técnica da regulação de sinistro muda a análise
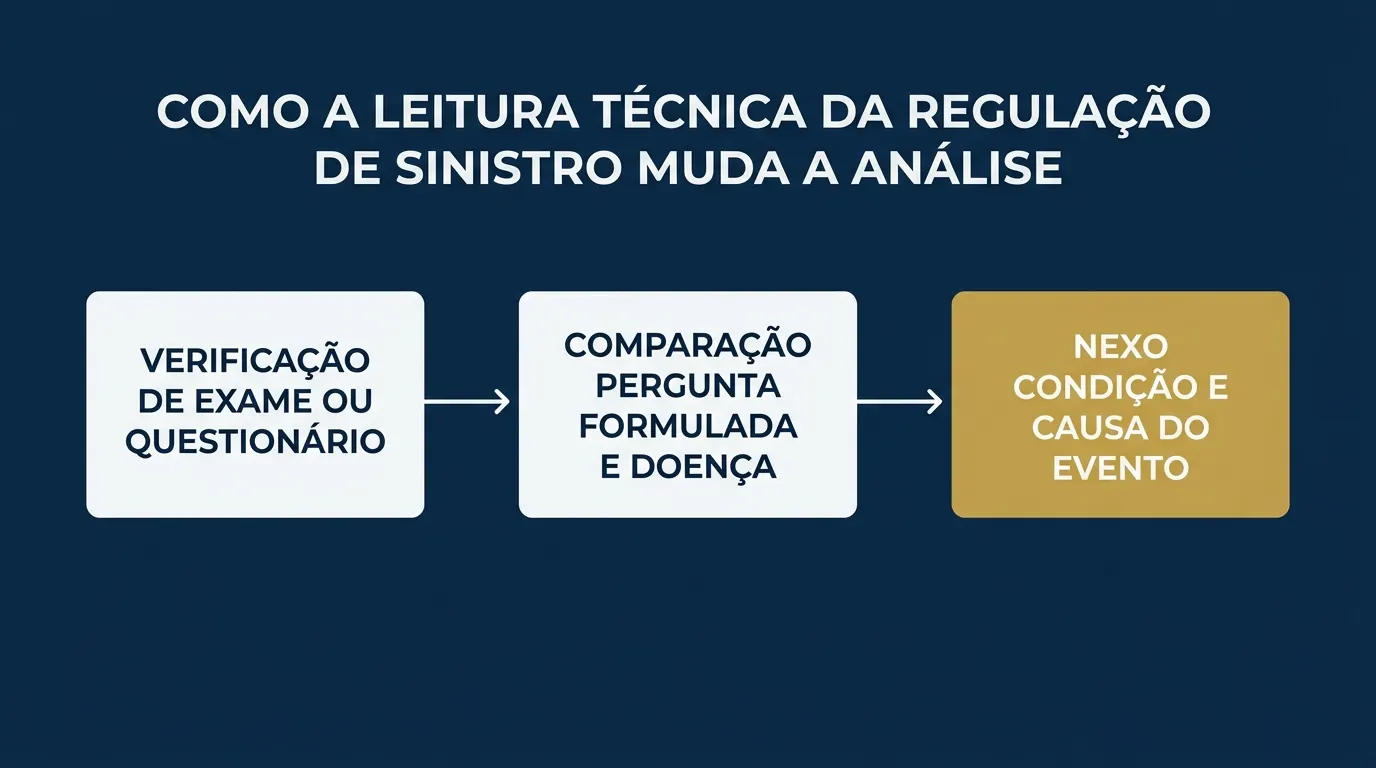
A regulação de sinistro é o procedimento pelo qual a seguradora apura o que aconteceu, verifica o enquadramento contratual e decide sobre o pagamento. Lê-lo por dentro costuma revelar mais do que a leitura isolada da carta de recusa. Três verificações concentram boa parte da análise documental:
- Conferir se a proposta trouxe exigência de exame médico ou apenas questionário, porque essa escolha define o ponto de partida da discussão.
- Comparar a pergunta efetivamente formulada na declaração de saúde com a doença invocada na negativa, já que a recusa costuma se apoiar em condição sobre a qual nada foi perguntado de forma específica.
- Verificar se a condição apontada foi a causa exclusiva ou principal do evento, porque doença anterior sem relação com a causa do sinistro não sustenta a exclusão.
Em Jundiaí e nas comarcas da região, essas discussões chegam ligadas com frequência a seguros contratados junto a financiamentos e a contratos coletivos de empregador, em que o segurado sequer recebeu cópia das condições gerais. A atuação do escritório está descrita na página sobre o escritório.
Perguntas frequentes sobre negativa por doença preexistente
A seguradora pode negar o pagamento se o segurado não fez exames antes de contratar?
Em regra, não. O entendimento consolidado no Superior Tribunal de Justiça é que a recusa fundada em doença preexistente é ilícita quando a seguradora não exigiu exames médicos antes da contratação e também não demonstra má-fé do segurado. A lógica é a de que a seguradora escolheu aceitar a proposta sem investigar o estado de saúde e, ao fazer essa escolha, assumiu o risco correspondente. Para recusar depois, precisa demonstrar que perguntou de forma clara e que a informação foi ocultada de propósito. Existem exceções relevantes: quando o próprio evento é anterior ao início da vigência do contrato, a discussão muda de natureza e a recusa pode se sustentar mesmo sem exigência de exames. O caminho de análise, em qualquer hipótese, começa pela leitura conjunta da proposta, da declaração de saúde e da negativa por escrito, como descrito no texto sobre seguro negado e o que fazer depois da recusa.
O que fazer ao receber a carta de negativa da seguradora?
O primeiro passo é preservar a carta e conferir se ela indica o motivo e a cláusula em que a recusa se apoia, porque é esse fundamento declarado que delimita toda a discussão posterior. Em seguida, vale reunir a documentação que permite testar esse fundamento:
- Apólice ou certificado individual, com as condições gerais que descrevem coberturas, exclusões e carência.
- Proposta e declaração pessoal de saúde assinada, que mostram o que foi perguntado e em que termos.
- Prontuários, laudos e relatórios médicos que indiquem quando o diagnóstico foi comunicado ao paciente.
Recusa transmitida apenas por telefone deve ser convertida em documento escrito antes de qualquer outra providência, porque sem ela a discussão começa sem objeto definido. Guardar também os protocolos do aviso de sinistro e de cada pedido de documento feito pela seguradora ajuda a reconstruir a contagem dos prazos, que depende dessas datas. Vale ainda anotar a data em que a carta foi recebida, e não apenas a data em que foi emitida. As frentes de direito civil atendidas pelo escritório reúnem discussões desse tipo.
Quanto tempo o beneficiário tem para questionar a recusa?
Os prazos são diferentes conforme quem reclama. A pretensão do próprio segurado para exigir a indenização prescreve em um ano, contado da ciência do recebimento da recusa expressa. A pretensão do beneficiário contra a seguradora prescreve em três anos, contados da ciência do fato gerador. Essa distinção importa porque, no seguro de vida, quem costuma receber a negativa é o beneficiário, e não o contratante. O prazo mais longo não recomenda espera: prontuários, registros de atendimento e testemunhos ficam mais difíceis de obter com o passar do tempo, e é exatamente a reconstrução do histórico médico anterior à contratação que sustenta ou derruba a alegação de omissão. Contratos anteriores a dezembro de 2025 podem seguir regra distinta, o que torna a data da contratação e a data do sinistro dados a verificar logo no início da análise, antes mesmo de discutir o mérito da recusa. Outros textos sobre procedimentos estão reunidos no blog do escritório.
A seguradora pode demorar indefinidamente para responder ao aviso de sinistro?
Não. A lei do contrato de seguro fixou prazo máximo de trinta dias para a seguradora se manifestar sobre a cobertura, contado do aviso de sinistro, sob pena de perder o direito de recusá-la. Vencido o prazo sem manifestação, a cobertura é tratada como aceita. A seguradora pode pedir documentos complementares dentro desse prazo, e o pedido suspende a contagem, mas apenas por duas vezes no máximo. Esse limite foi desenhado para impedir a sequência indefinida de solicitações que empurra a decisão para frente sem nunca formalizar a recusa. Para o beneficiário, a consequência prática é guardar o protocolo do aviso de sinistro e a data de cada solicitação recebida, porque essa cronologia é o que permite demonstrar depois que o prazo se esgotou sem manifestação. Contratos celebrados antes de dezembro de 2025 podem seguir regra diferente sobre esse ponto. As situações que a área cobre estão detalhadas na página de direito do consumidor.
Omitir uma doença no questionário sempre faz perder o seguro?
Não. A lei do contrato de seguro separa a omissão deliberada da omissão por descuido, e as consequências são diferentes. A omissão feita com intenção de esconder leva à perda da garantia. A omissão por descuido, sem intenção de enganar, leva à redução proporcional da garantia, o que significa pagamento menor e não recusa integral. A distinção depende de prova, e ela cabe à seguradora. Também entra na análise a clareza da pergunta: um questionário genérico sobre estado geral de saúde não produz o mesmo efeito de uma pergunta específica sobre diagnóstico, tratamento em curso ou internação anterior. Há ainda um filtro adicional, o de causa: a exclusão alcança o sinistro cuja causa exclusiva ou principal seja o estado patológico anterior, de modo que condição sem relação com o evento não sustenta a negativa. A existência de carência convencionada no contrato também entra nessa conta. As áreas de atuação estão listadas na página de áreas do escritório.
Negativa de plano de saúde e negativa de seguro de vida seguem as mesmas regras?
Não, e a confusão é comum porque os dois contratos usam a expressão doença preexistente. O plano de saúde é regulado pela agência de saúde suplementar e discute cobertura de procedimento, com regras próprias de carência, cobertura parcial temporária e rol de procedimentos. O seguro de vida é fiscalizado pelo órgão regulador de seguros privados e discute o pagamento de um capital segurado diante de morte ou invalidez, com regras de declaração de risco e de regulação de sinistro. Os documentos decisivos também mudam: no plano de saúde o relatório médico que fundamenta a indicação costuma ser a peça central; no seguro de vida, a proposta com a declaração de saúde e o histórico anterior à contratação. Os prazos de reclamação e os canais administrativos de cada um são igualmente distintos, o que desaconselha transportar a solução de um contrato para o outro. Quem enfrenta uma recusa de procedimento encontra o caminho específico no texto sobre recusa de cobertura pelo plano de saúde.
O que verificar antes de discutir a negativa
A negativa por escrito, a proposta com a declaração de saúde e a apólice com as condições gerais permitem avaliar se a recusa se sustenta, porque neles aparecem a pergunta formulada, a cláusula invocada e a existência ou não de carência. O prazo do segurado corre da ciência da recusa expressa e o do beneficiário, da ciência do fato gerador, o que faz da data de cada documento um dado tão relevante quanto o conteúdo. As situações que a área cobre estão na página de seguro negado.
Responsável técnico pelo conteúdo
Sócio fundador e responsável pelo contencioso (OAB/SP 230.168), com atuação em direito civil, securitário e do consumidor. Inscrito na Ordem dos Advogados do Brasil desde 2004 e formado como comissário de avarias pela Funenseg, credenciamento técnico ligado à regulação de sinistros. Perfil em Daniel Tejeda Quartuccio.
Este conteúdo tem caráter informativo e não substitui a análise individualizada de um caso concreto. Prazos, requisitos e procedimentos variam conforme a situação, a data da contratação e a legislação aplicável.